这篇文章写于 2023 年。阅读我们的 最新研究在这里
当前不可预测的市场状况让创始人们疲惫不堪。随着整个经济总体支出的下降,很难了解将初创公司的时间和资金投资到哪里。什么将是最有影响力的?我可以在哪里提高效率?
根据数据集(包括 ICONIQ Growth 的某些 SaaS 合作伙伴和精选上市公司 [1])中的财务和运营指标,我们在 ICONIQ Growth Analytics 的最新研究中深入探讨了这些问题以及有效扩展 SaaS 业务背后的数据。如需更深入的分析并访问我们关于 SaaS 基准和董事会报告模板的综合报告,请访问我们的 2023 年增长与效率研究请参见此处。
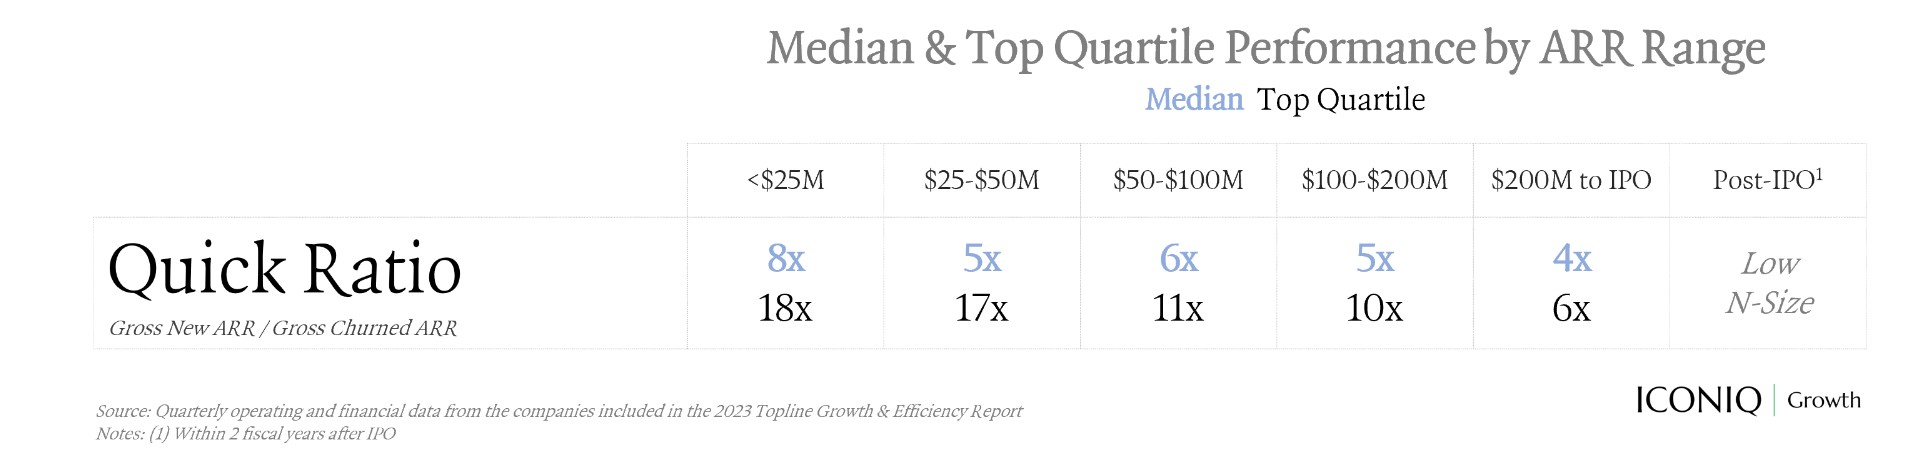
速动比率
(新徽标 ARR + 扩展 ARR)/(向下销售 ARR + 流失 ARR)(季度或年度)
SaaS 速动比率通过比较预订增长与收缩来衡量公司增长的效率。随着公司规模的扩大,增长率往往会自然放缓,而客户群的增长则导致客户流失率增加。这意味着速动比率自然会下降。然而,即使在达到 1 亿美元的 ARR 后,排名前四分之一的公司仍能保持 4 倍以上的速动比率。换句话说,每损失 1 美元的 ARR,这些公司就会增加 4 美元的经常性收入。
该指标对于早期企业尤其重要,由于增长速度和激进的支出投资,40 规则等指标通常不太适用。对于拥有多种产品或客户群的公司来说,按每个细分市场细分速动比率还可以帮助对客户增长或流失中的问题领域进行分类。但值得注意的是,速动比率只能为公司健康成长提供方向性指导,并不一定能够反映任何企业的资本效率。因此,查看速动比率以及其他效率指标(例如净幻数、CAC 投资回收期和销毁倍数)会很有帮助。
顶线成就
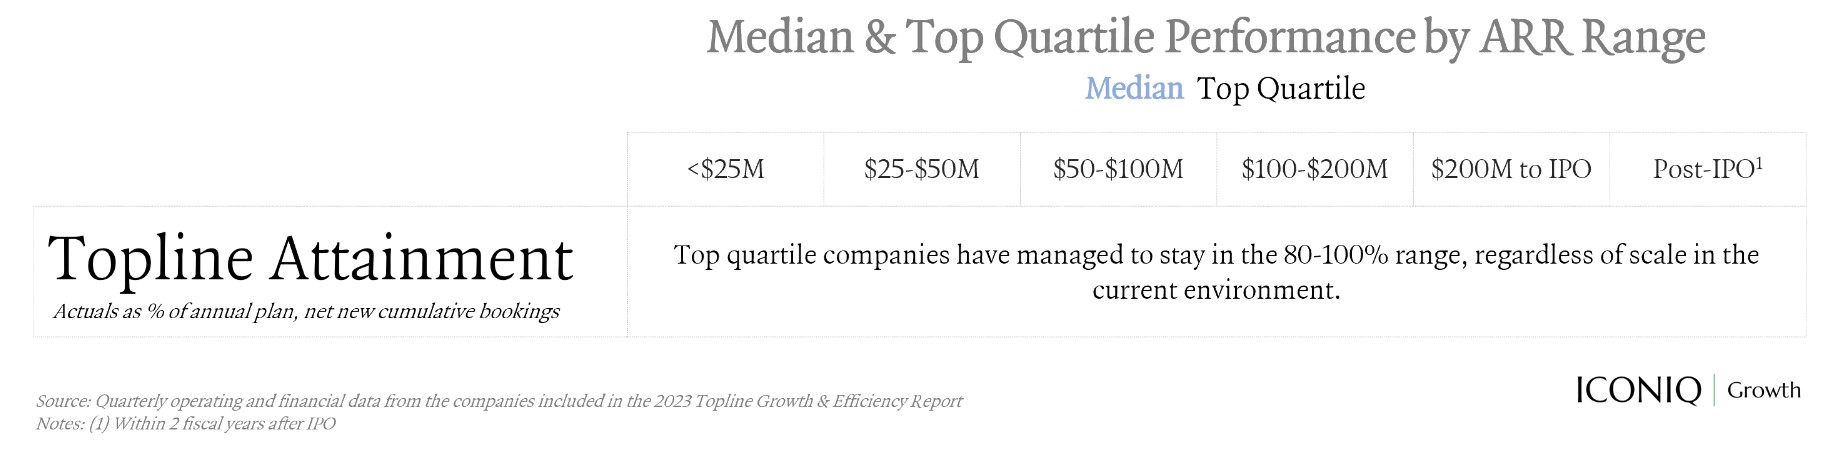
本季度实际新 ARR 净值/本季度计划新 ARR 净值(累计)
我们认为,衡量收入健康状况和业务可预测性的一个重要指标是收入实现率,它衡量的是每个季度实际实现的收入与年初制定的原始计划的比较。
在累积增量的基础上查看达标指标可能会有所帮助,而不是在单独的季度内查看,因为单独的季度通常会受到季节性波动的影响。例如,将 Q2 的顶线实现率计算为 Q1 + Q2 (1H) 增量实现率,或者换句话说,以 Q2 结束 ARR - 年初 ARR(与同一时间段的计划相比)。
一般来说,在稳定的宏观经济条件下(2019 年左右及更早),在[metric] 每个季度都在 90-100% 的范围内,大多数接受分析的公司到年底都实现了接近 100% 的目标。[2] 然而,到 2022 年,公司在第一季度接近 100% 完成了计划,但到第四季度,完成率中位数下降至 62%。 [3] 今年第一季度也同样充满挑战; 持续的市场压力导致交易滑坡、渠道减弱和全面影响保留率,中位完成率降至 84%。[4]
随着公司规模的扩大,这一指标变得尤为重要。一旦公司上市,该季度的表现是否有能力超越最初的预测(称为“击败并提高”)将对分析师情绪和股价产生重大影响。对于公司来说,在上市前 1-2 年开始实施“击败并提高”模型可能会有所帮助,以确保公司开发出足够严格的预测模型。
刻录多个
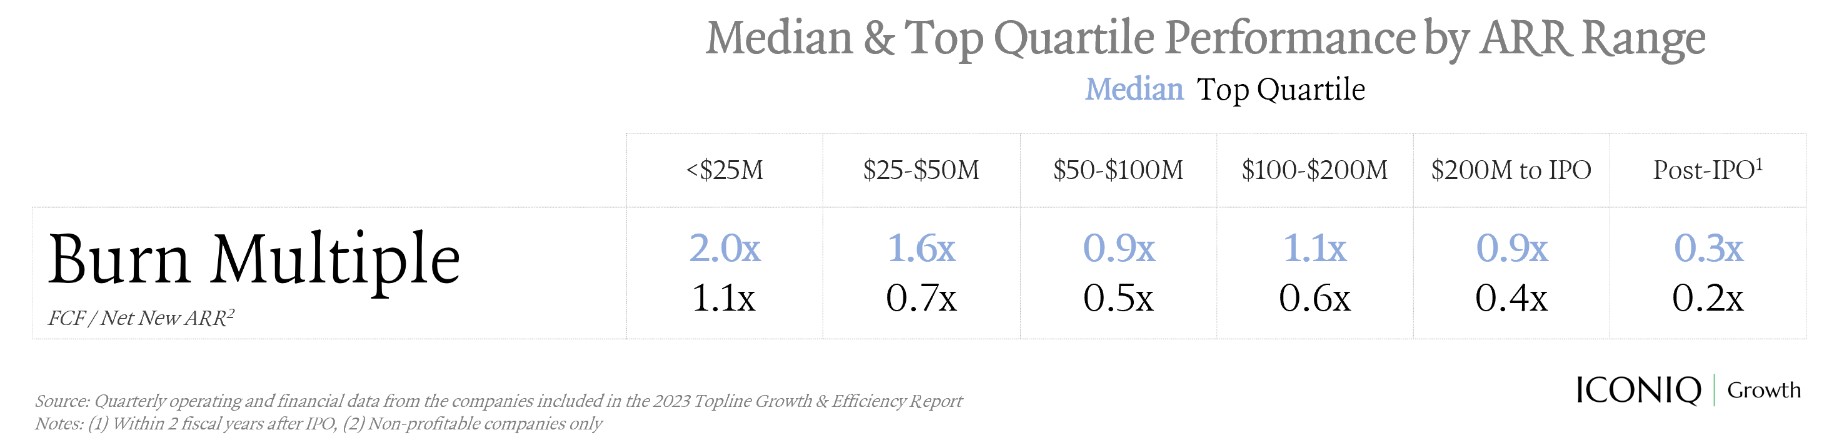
现金消耗/净新 ARR(季度或年化)
燃烧倍数是衡量公司资本支出有效性的指标,通过将其与每个季度产生的净新收入进行比较。有各种口味的烧多重;然而,我们在分析中使用了上述计算,将烧钱视为收入增长的倍数。换句话说,为了产生每增加一美元的经常性收入,公司需要消耗多少资金?
由于公司专注于“不惜一切代价增长”,SaaS 公司的烧钱倍数在 2020 年至 2022 年期间飙升[5]。我们认为,现在是公司重新定位并将燃烧倍数目标定为 <1.5 倍甚至 <1.0 倍(我们在 2020 年之前看到的数字)的时候了。在不确定时期,SaaS 公司通常需要培养更精简的组织力量,以提高效率并根据需要扩展跑道。公司可能会发现仔细评估支出领域以确保有明确的投资回报率很有帮助。
CAC 回报
(期间销售和营销费用)/(新客户总数 x ARPU)x 毛利率 季度或年化
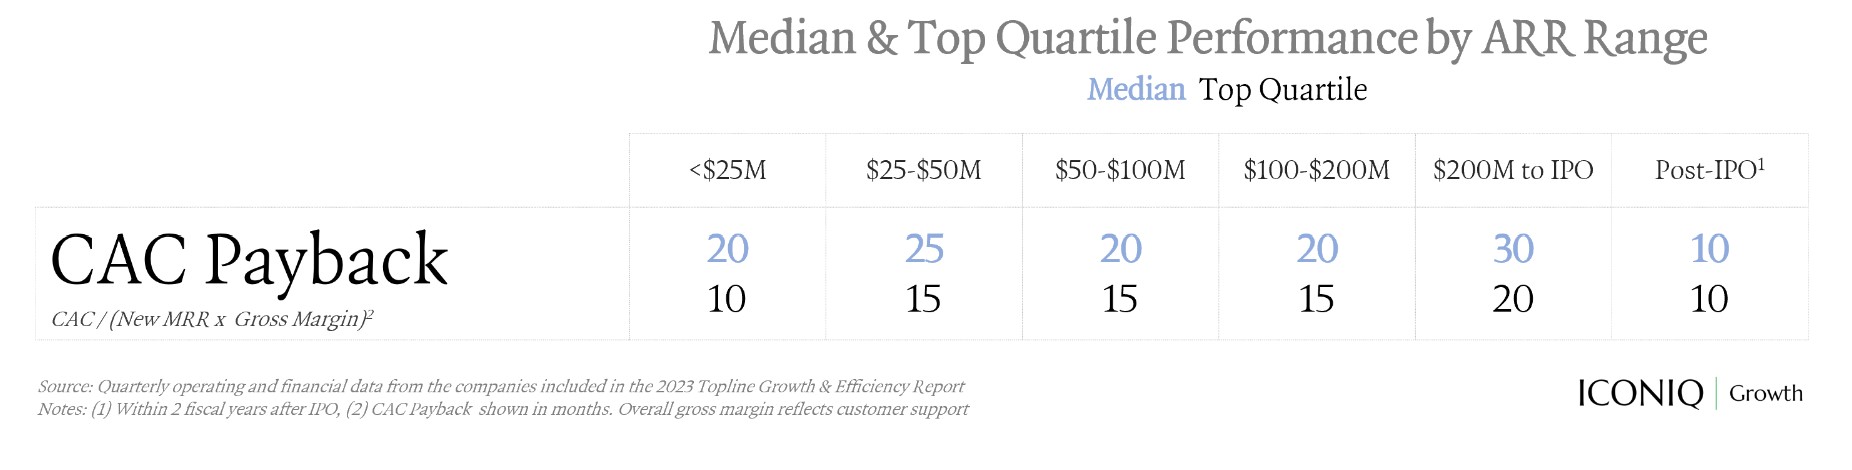
CAC 回报率是一个与净幻数 [6] 结合起来查看的指标。 CAC 回报率是衡量销售效率的另一个指标,衡量的是获得新客户时实现收支平衡所需的时间。
CAC 和客户终身价值的主题可能很复杂。也没有一个普遍接受的框架来计算和影响具有不同长度的销售周期和客户生命周期的订阅业务模型中的 CAC。即使在我们数据集中的公司中,我们也看到了各种形式的 CAC,包括毛利率、包括或排除扩张、根据销售周期使用不同时间段的销售和营销费用等。
然而,在我们的分析中,我们查看了新客户总数产生的平均收入,并将毛利率纳入计算中,以了解新客户获取的真实回报。对于销售周期超过 3 个月的公司来说,将销售和营销费用抵消四分之一(或适当的销售周期长度)可能是有意义的。
我们认为 CAC 的投资回收期低于 12 个月属于特殊情况;在当今获取新客户变得更具挑战性的环境中,我们发现对于所分析的公司而言,CAC 的投资回收期接近 20-30 个月 [7]。同样重要的是要注意,CAC 投资回报率将根据公司的销售动向(例如,PLG 公司通常具有较低的投资回收期 [8])、客户群(以企业为中心的公司往往会看到更长的投资回收期 [9])以及其他商业模式的细微差别而显着变化。
生产率比
每个 FTE 的平均 ARR / 每个 FTE 的平均运营支出
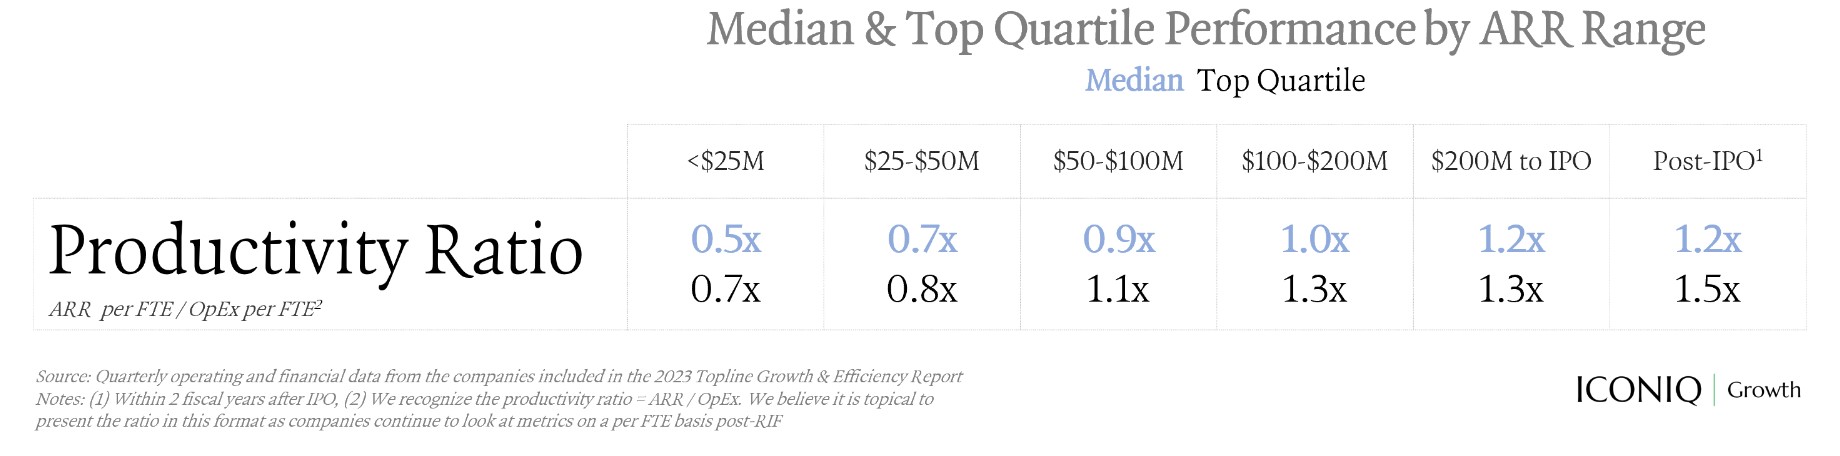
ICONIQ Growth弹性指标中的最后一个指标就是我们所说的“生产力比率”。该指标着眼于每个 FTE 的平均 ARR 与每个 FTE 的平均总运营支出之间的比率;换句话说,每个员工产生了多少收入与每个员工投资了多少支出。该指标可以帮助为有关招聘或裁减人员的业务决策提供信息,并可以突出员工数量、收入增长和盈利能力之间的权衡。
随着公司规模的扩大,生产率通常会超过 1 倍,此时每个 FTE 产生的平均 ARR 开始超过总支出。一旦公司接近 1 亿美元的 ARR 大关,这个 1x+ 的目标通常就可以实现并且更有意义。生产率低于 1 倍的公司可能会发现,不仅要考虑人员成本(即工资、员工人数、在岸与离岸组合),还要考虑对其劳动力进行直接投资以提高生产率(即学习与发展、培训、绩效管理等)。
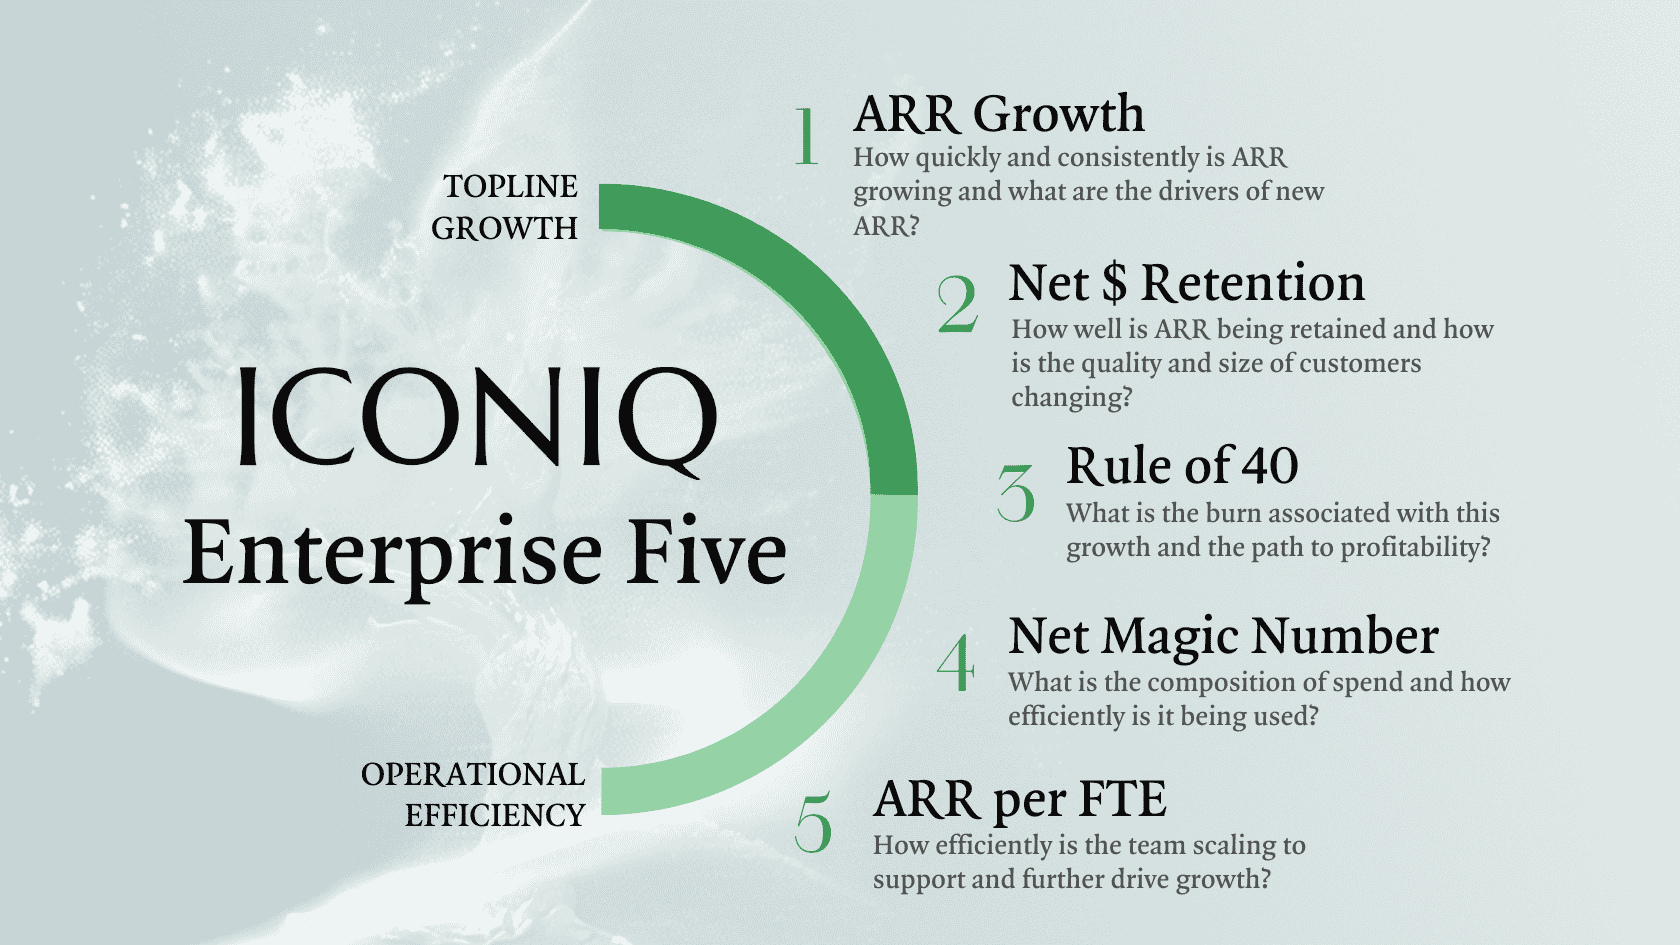
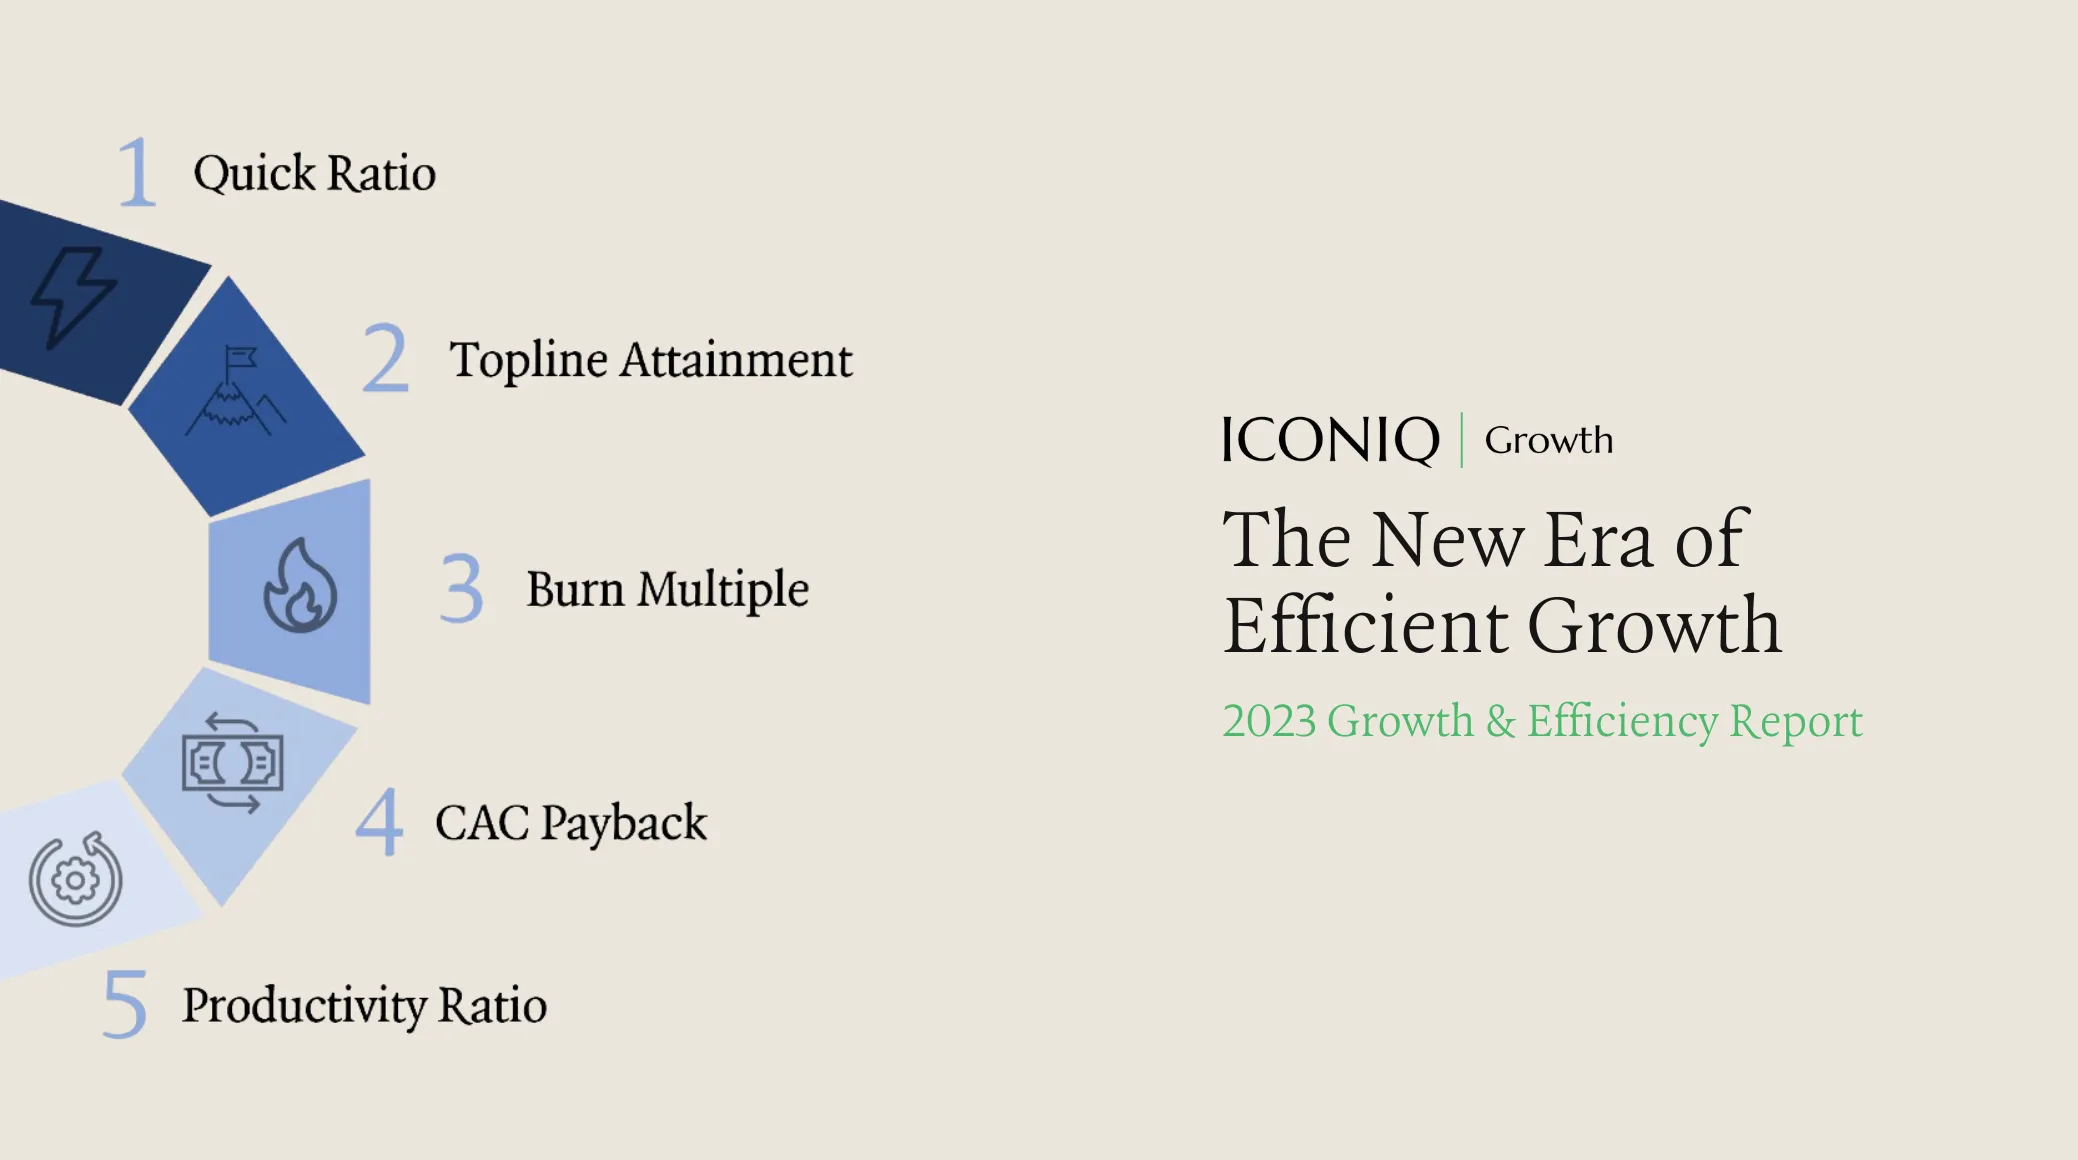
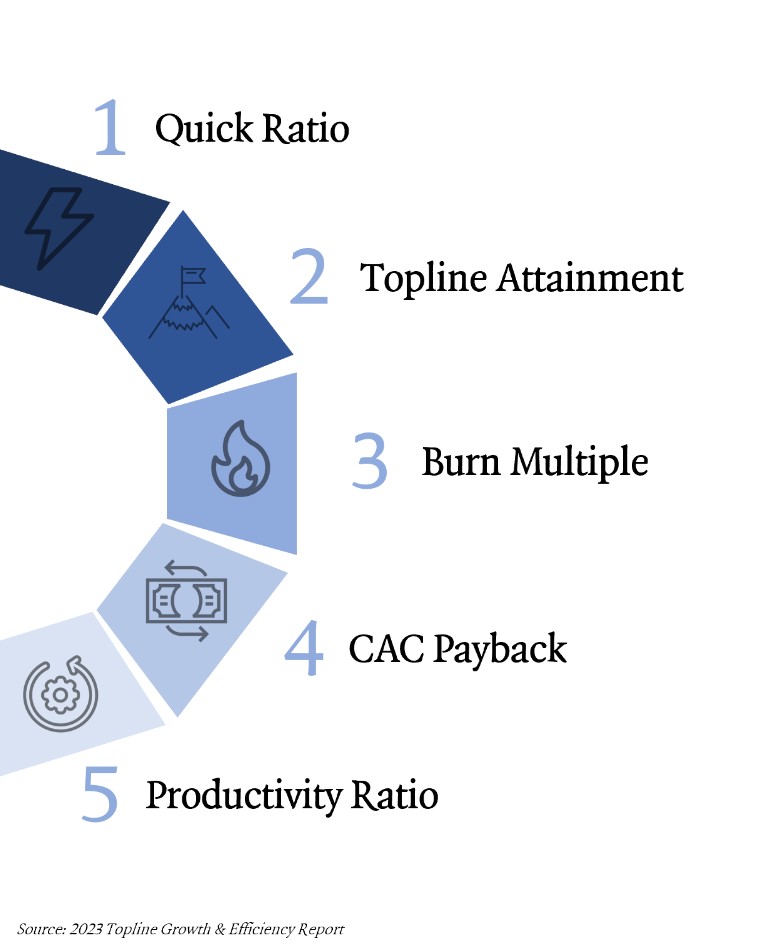
在动荡时期,我们希望这五个指标能够提供可行的见解,指导业务决策,并确保适应不断变化的环境。通过理解和利用“弹性标准”,我们相信 SaaS 公司即使在不确定的情况下也能开辟一条增长和盈利之路。
发布日期:
2023 年 8 月 29 日