艾康尼克 企业五
2025年软件企业关键绩效指标

重新思考剧本:人工智能适应时代的核心基础知识
事实证明,2025 年是软件行业的分水岭。新一代人工智能本土公司已经出现,他们不仅重写了旧模式,而且正在重新定义绩效。数据显示,这些公司的扩张速度比传统 SaaS 同行更快、更精简1 并正在挑战长期以来关于如何成为类别定义领导者的假设。
人工智能似乎不再只是一个功能。这是一股可以重塑整个软件行业运营模式的力量,人工智能本土公司正在重新构建定价、产品开发和价值创造的整个策略。
在这个重塑的时刻,我们的《2025 年软件状况报告》立足于一个简单而强大的理念:“核心基础,人工智能适应”。
是的,游戏规则已经改变,但长期、持久的公司的标志却没有改变。 我们相信,通往长期、持久业务的道路仍然依赖于可靠的基础:持续和持久的增长、强大的保留率、高效的上市策略以及清晰的盈利路径。
关于我们的年度营收增长和运营效率报告《2025 年软件状况》
ICONIQ 旨在定义建立持久软件公司所需的条件——将专有数据与运营商和创始人的现实世界洞察相结合。我们的年度营收增长和运营效率报告反映了这一使命,利用来自 100 多家企业软件企业十多年来的数据来支持整个行业的数据驱动决策。
我们邀请您阅读我们的全文 2025 年软件状况报告。有关如何计算上述指标的更多见解,包括成本分类、收入确认、单位经济效益等的细微差别,请探索我们的 软件基础术语。
ICONIQ 成长型企业五强
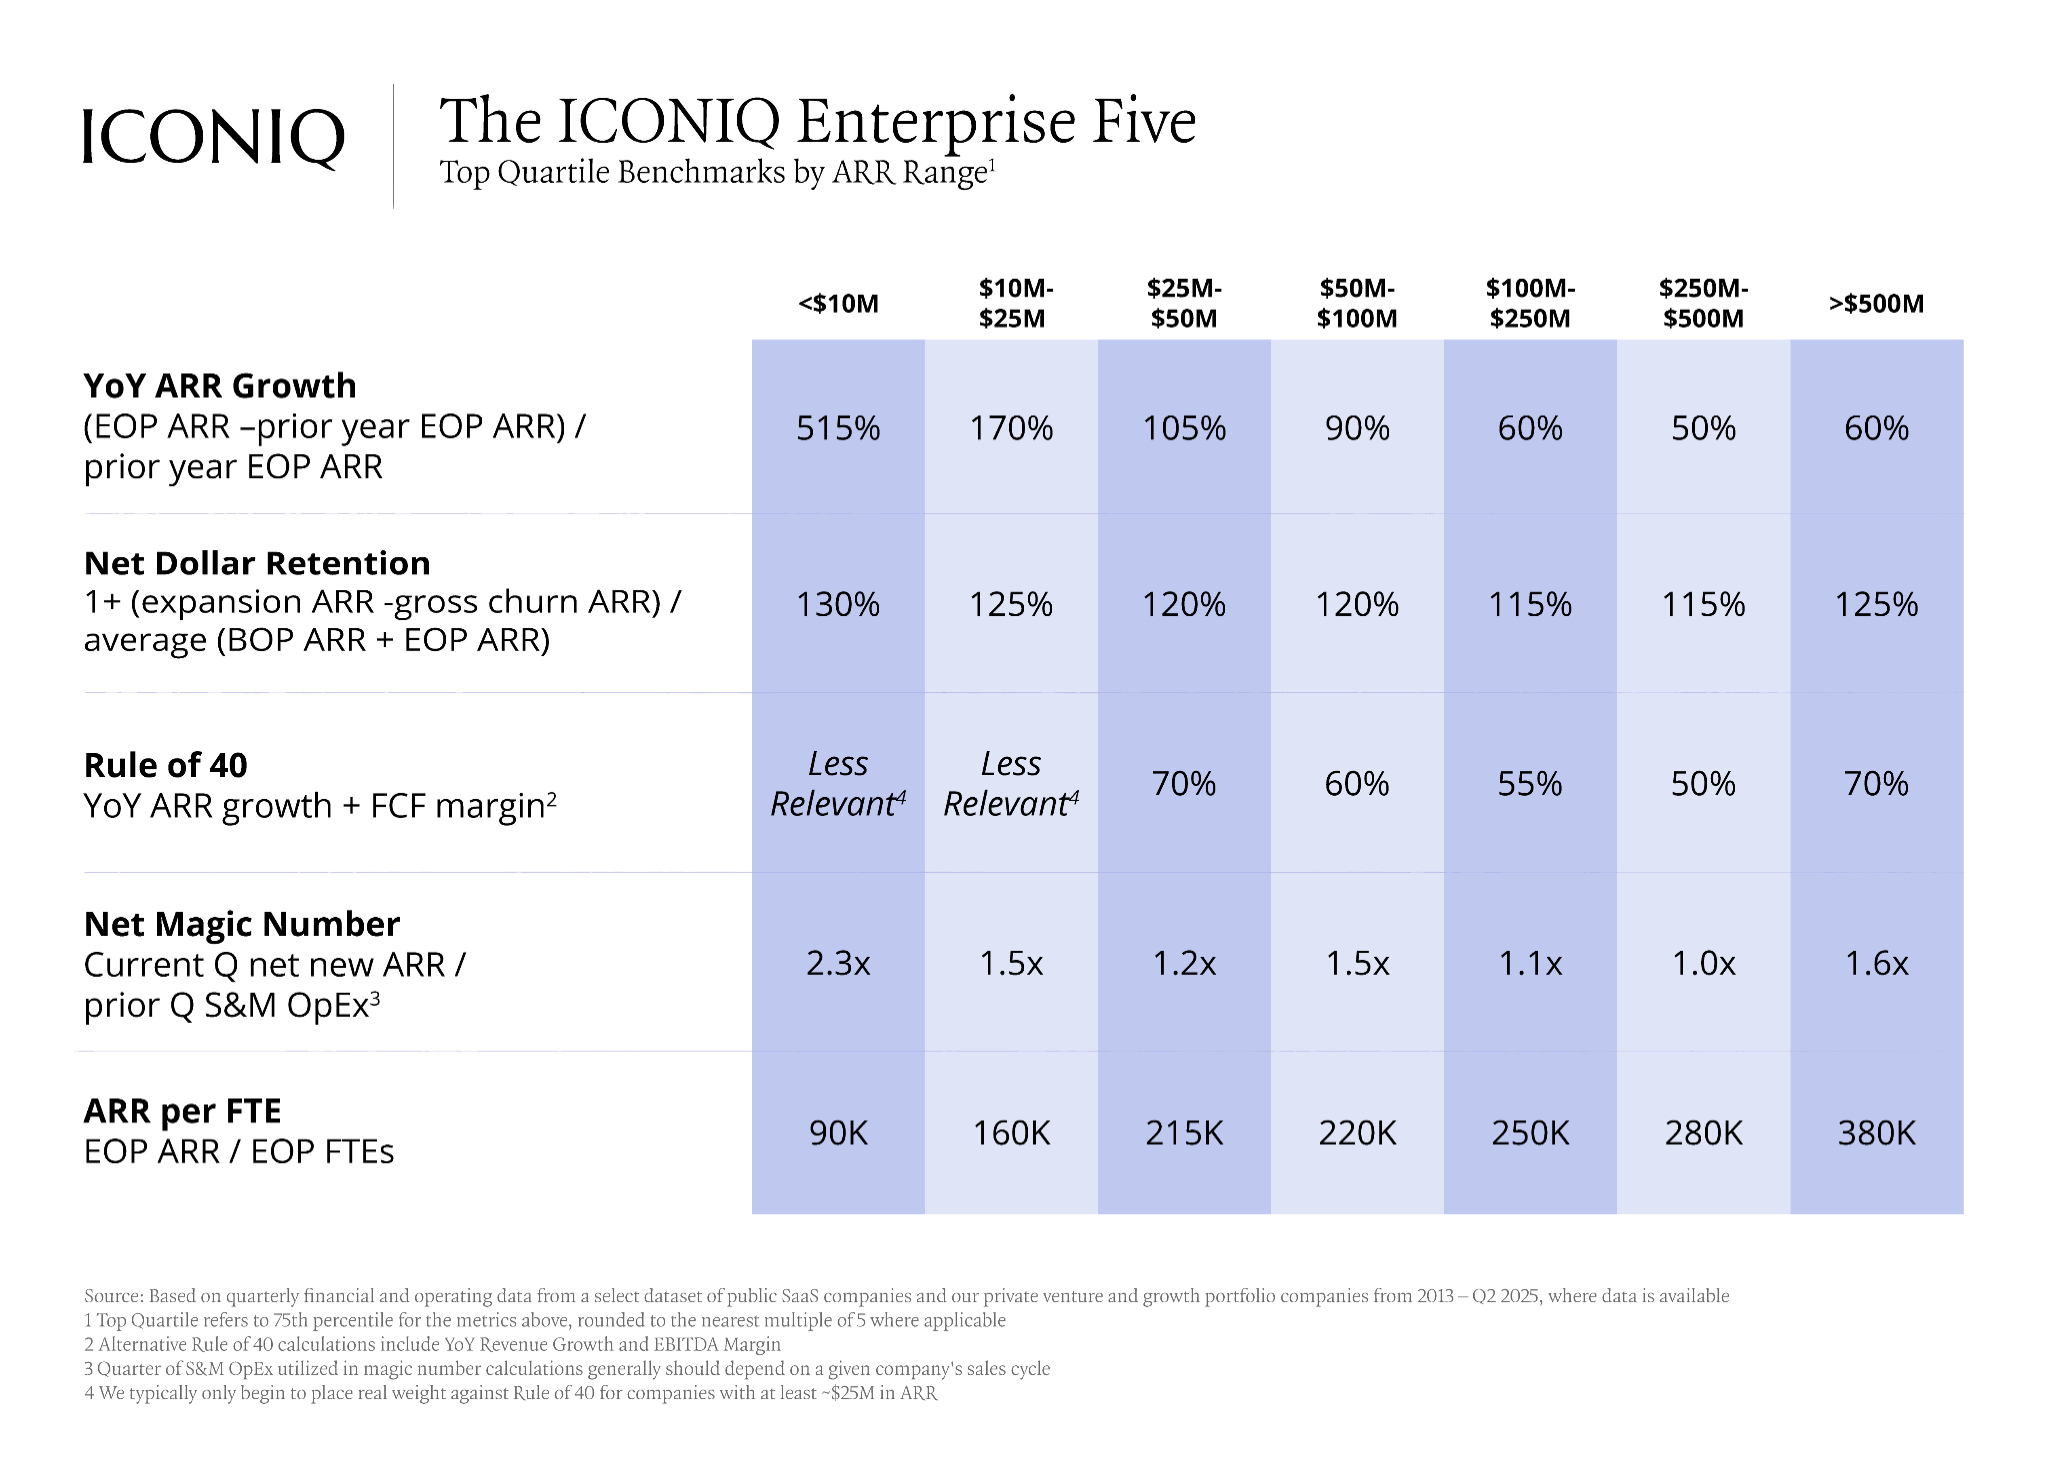
ICONIQ 企业五是一个由五个核心指标组成的框架,我们发现它们是长期增长和效率的代表性指标,即使在人工智能转型的环境中也是如此。到 2025 年,人工智能原生公司将通过比传统 SaaS 同行更快地实现这些里程碑并拥有更精简的团队来重新定义一流的外观。
该记分卡按规模总结了我们针对 ICONIQ Enterprise Five 的最新基准,为努力实现一流性能的软件公司提供了潜在的指导原则。
年同比 ARR 增长
同比 ARR 增长 = (EOP ARR – 上一年 EOP ARR) / 上一年 EOP ARR
逐年 ARR 增长揭示了一家公司增长的速度和持续性,并且历来是与公共和私人市场的软件估值最相关的两个指标之一。
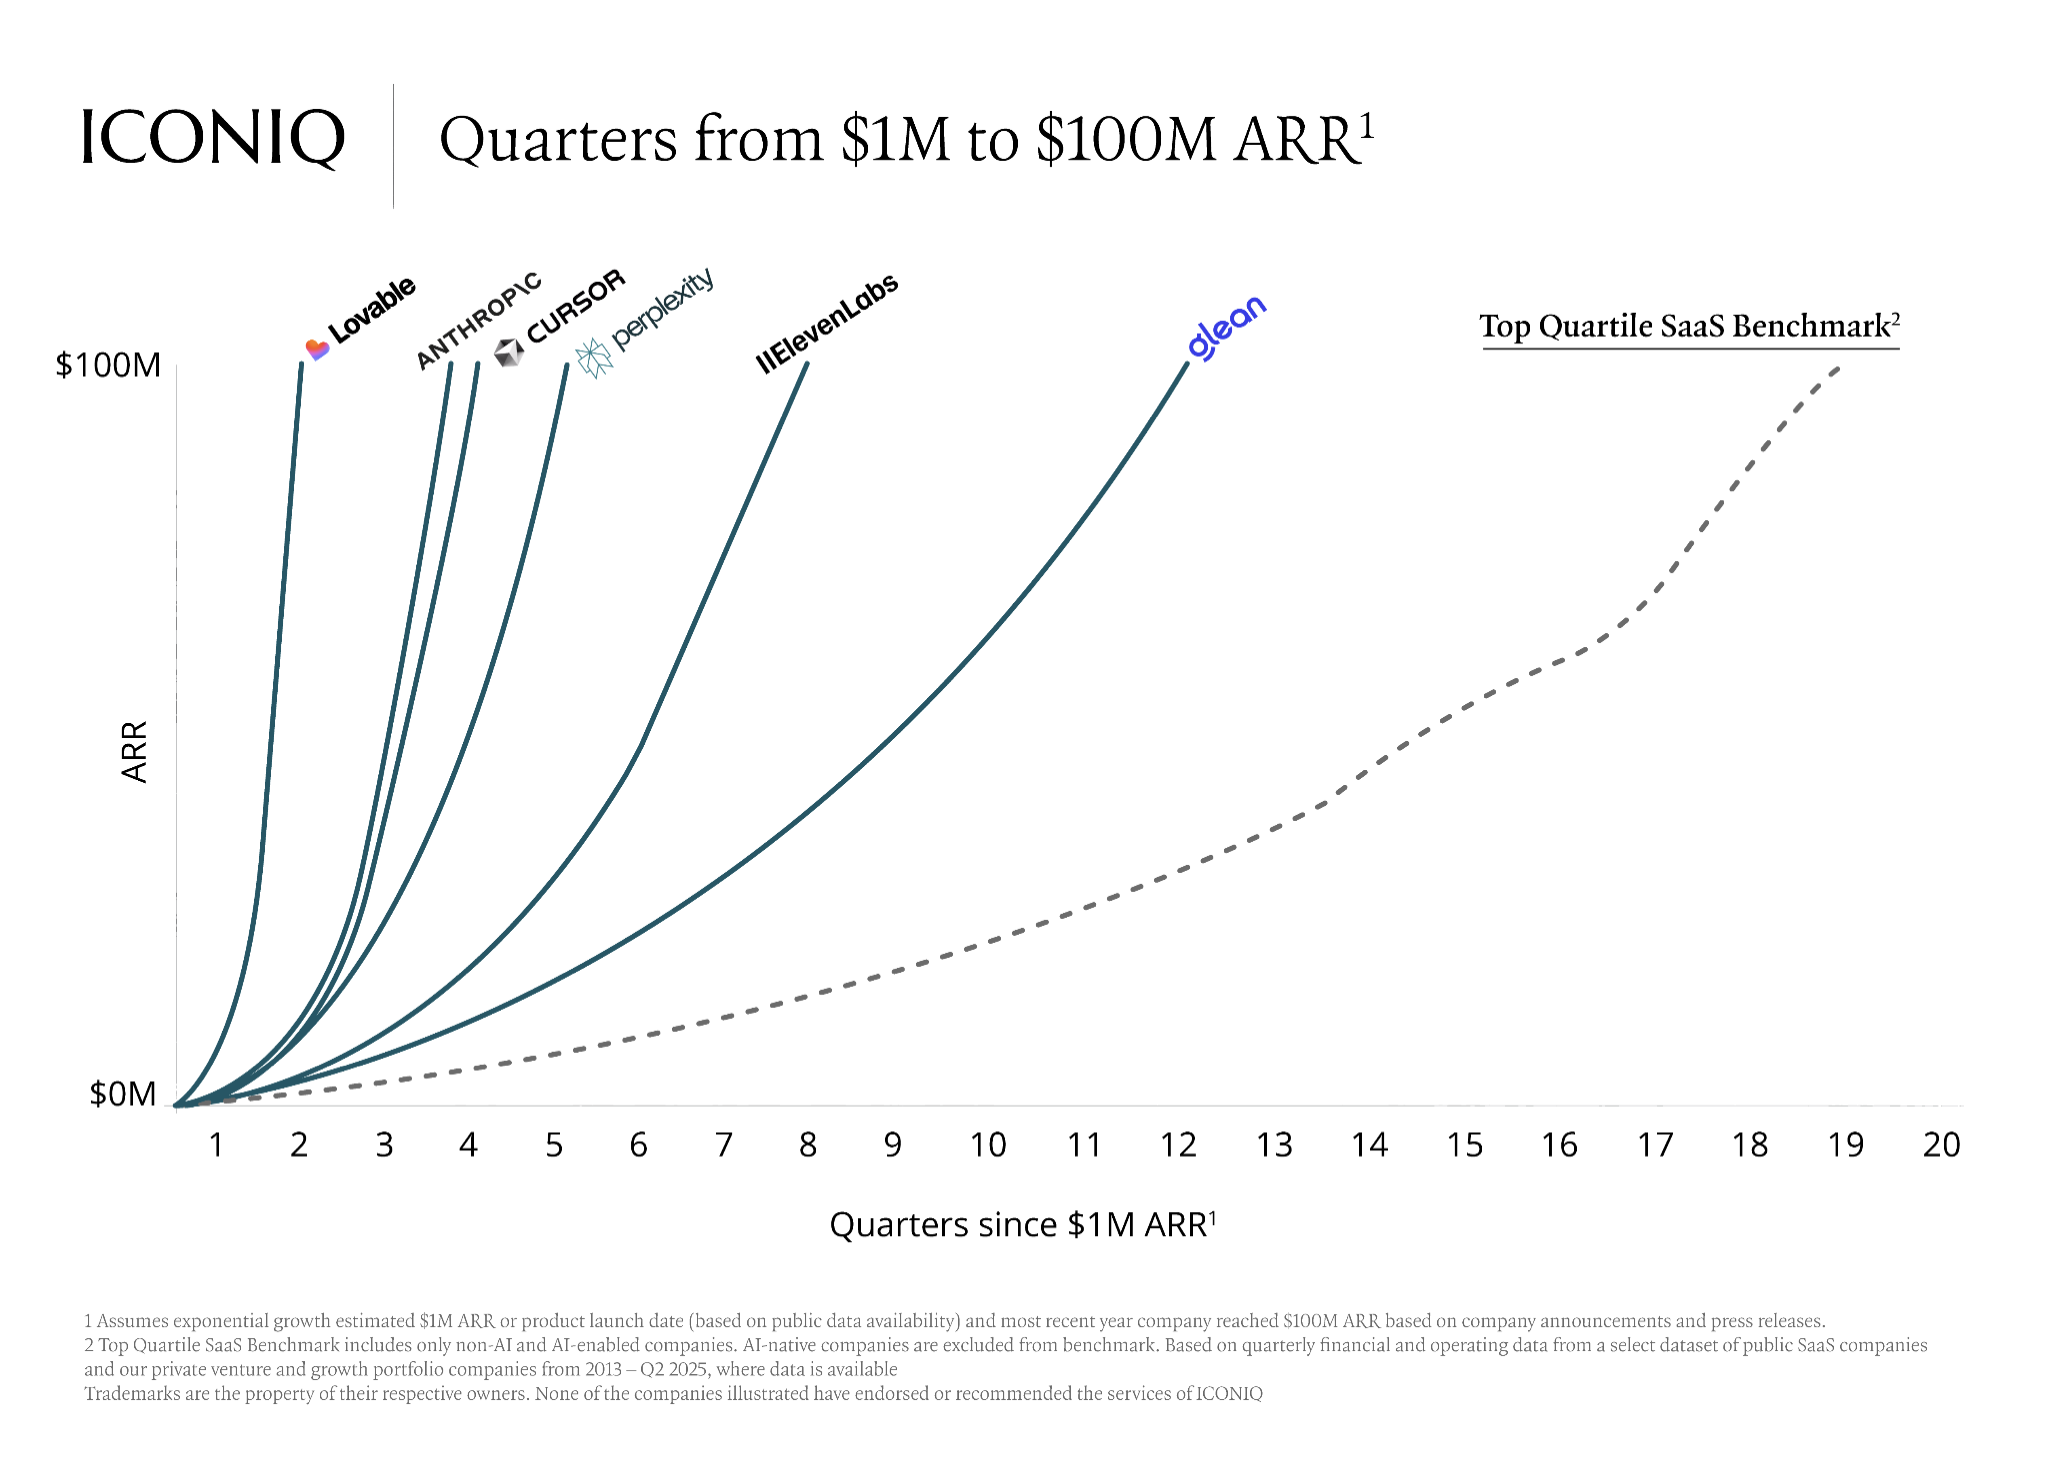
从一段时间内的最高四分之一的增长率来看,我们的数据显示,过去几年的同比增长率在下降;然而,整个软件行业的 ARR 增长现已趋于稳定,中期公司(50-1 亿美元)出现了萌芽。与此同时,我们还看到去年新的人工智能本土公司的加入,它们呈指数级增长,重新定义了增长曲线和达到关键里程碑 ARR 数字的时间。
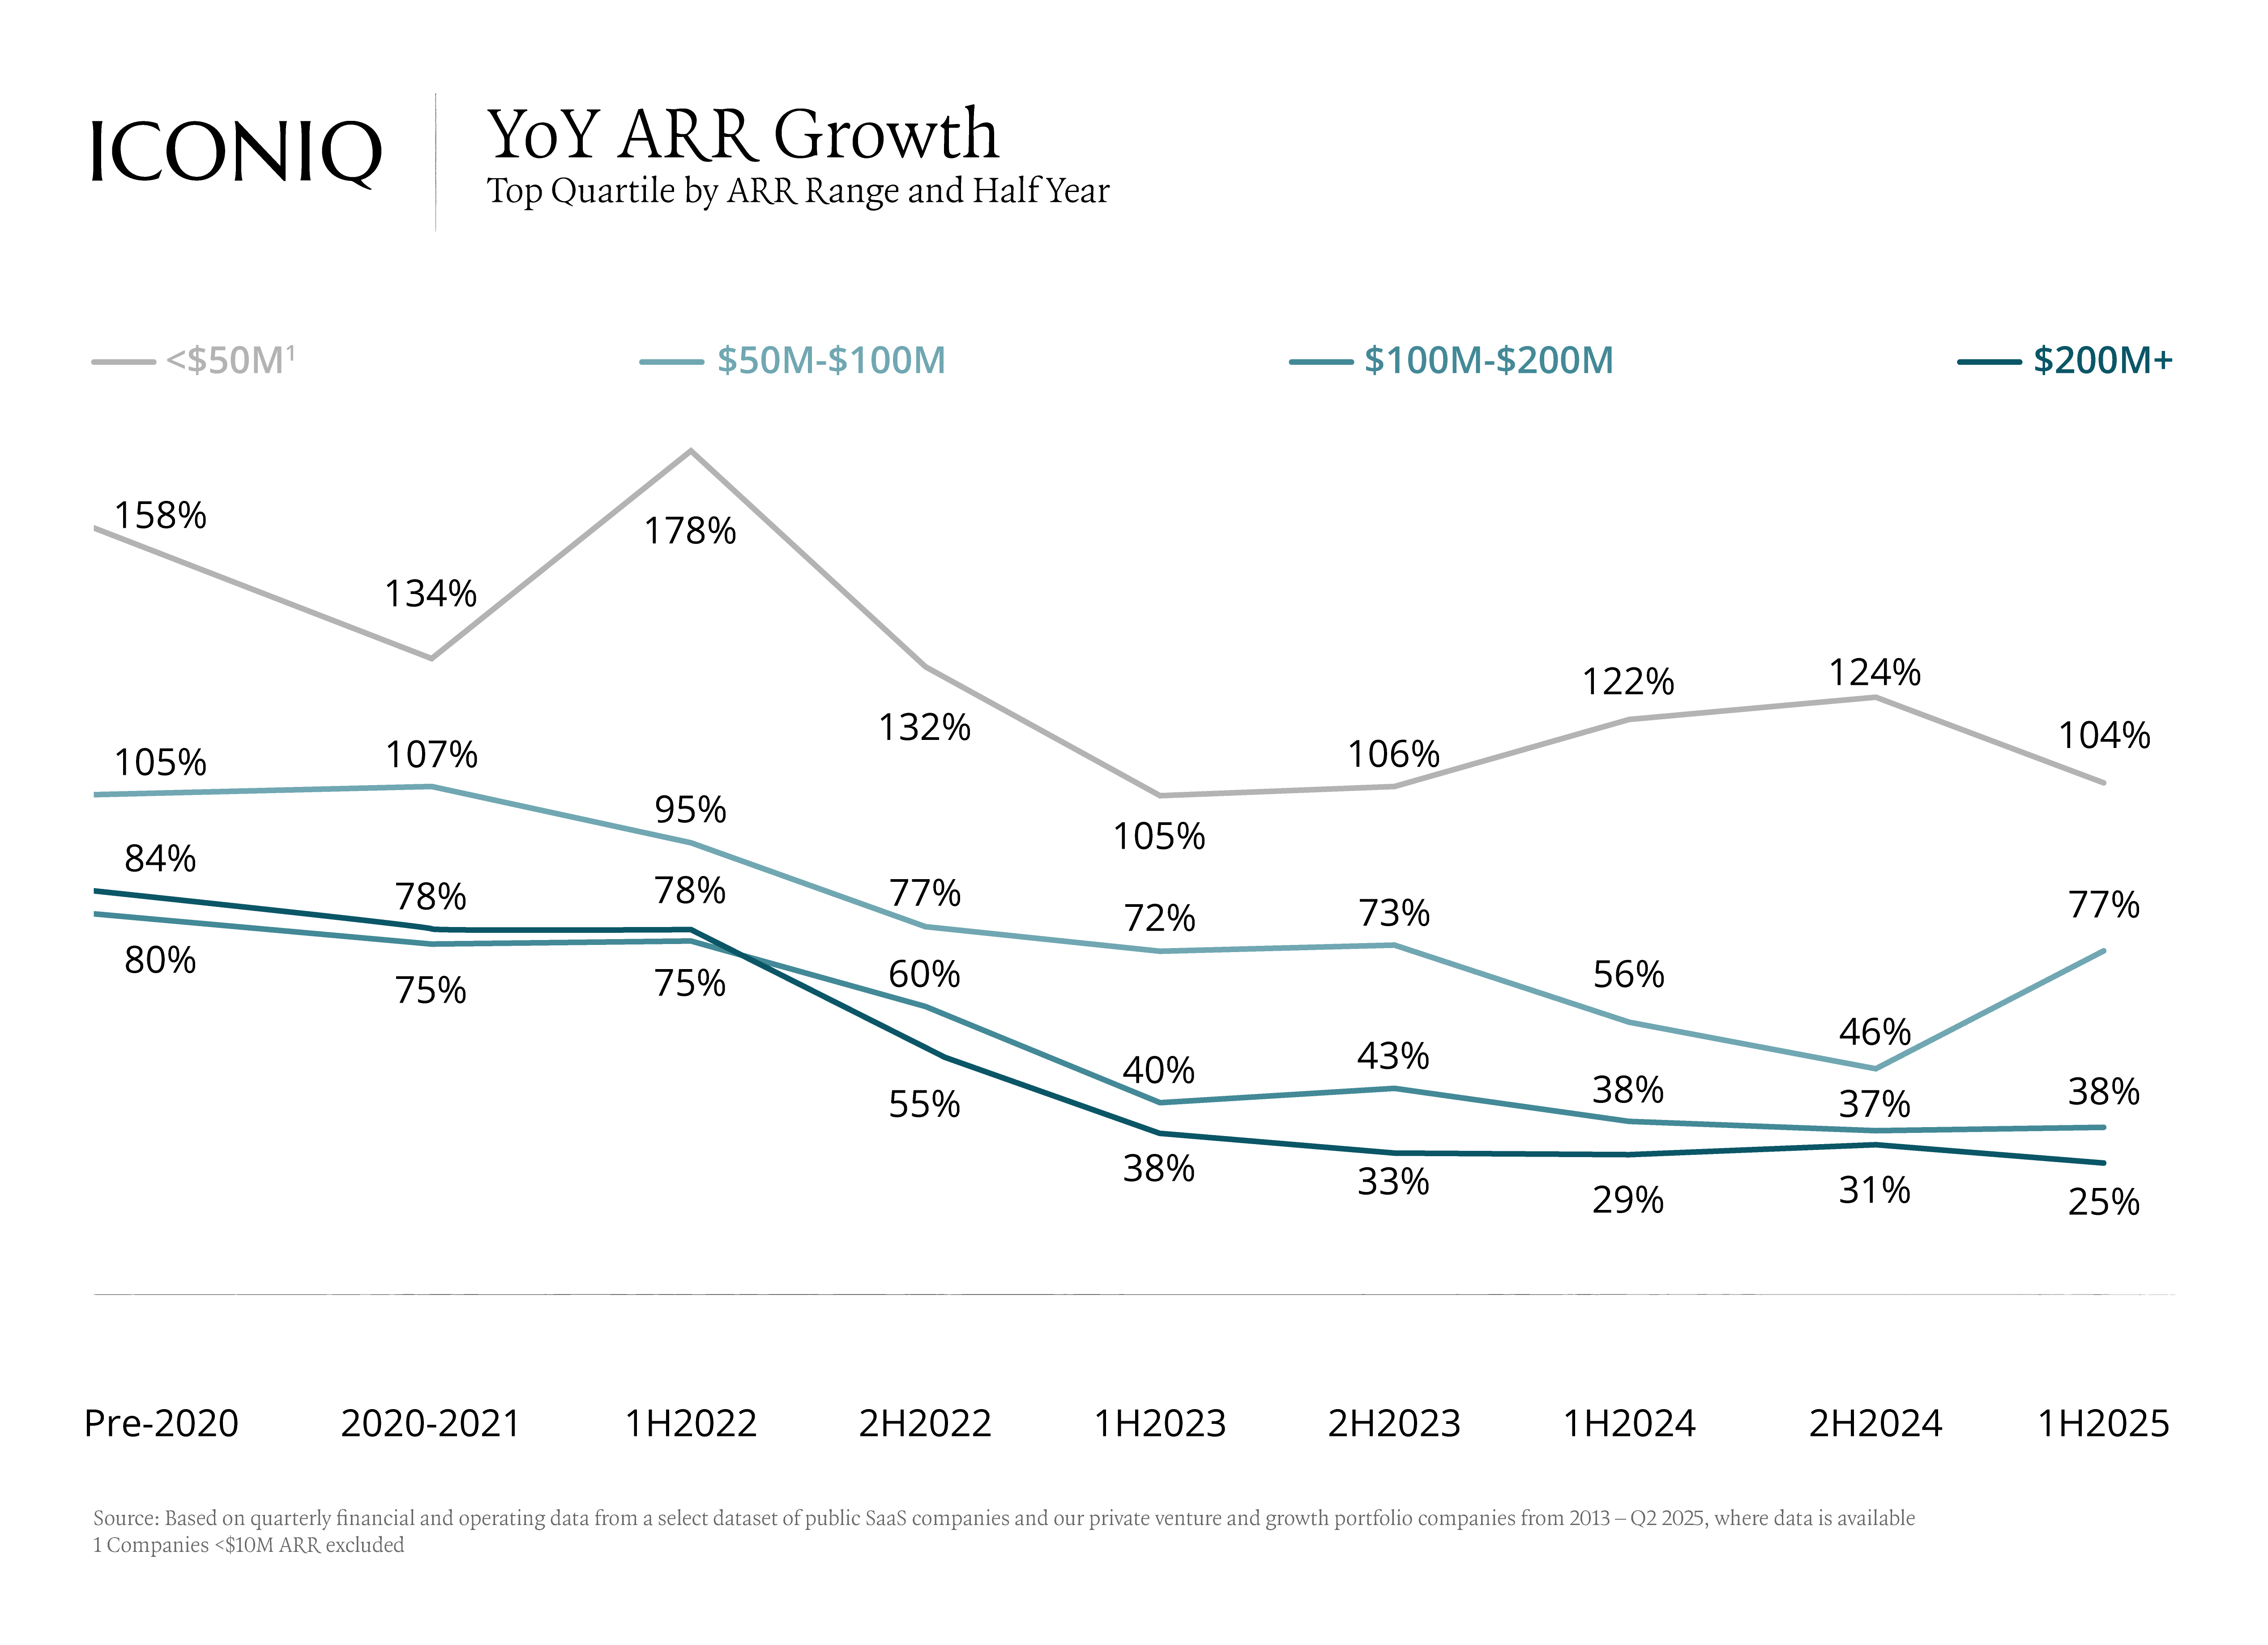
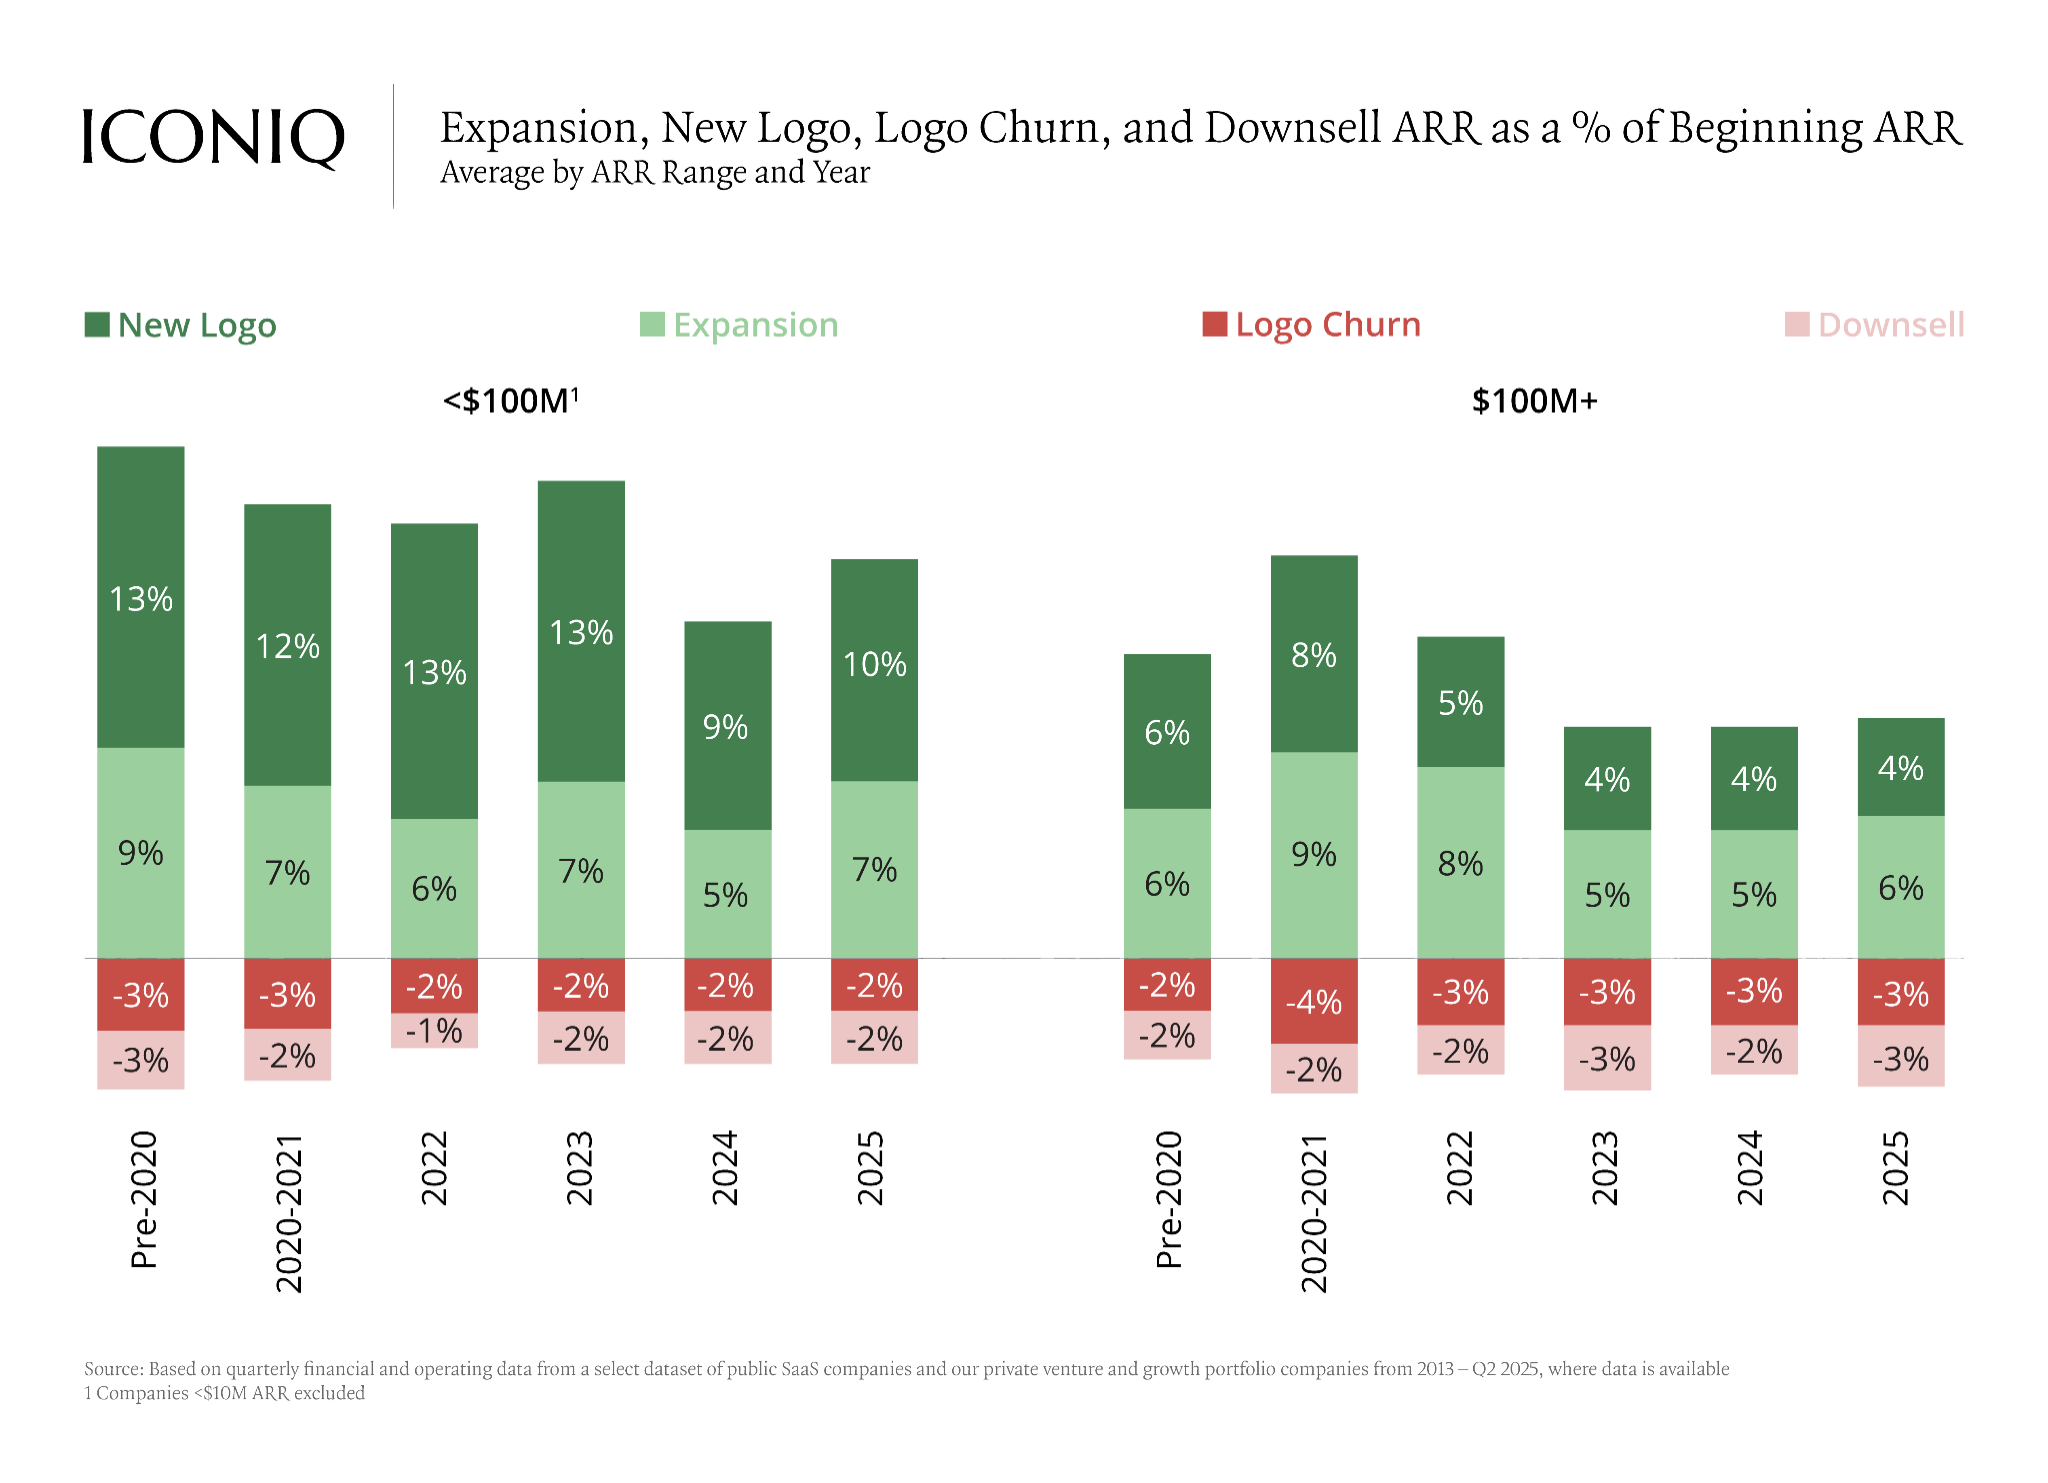
根据我们的分析,观察到的整体增长下降主要是由于新标识总 ARR 和总扩张 ARR 从 2021 年高增长环境中的峰值水平下降,今年开始趋于平稳的预订疲软所致。与此同时,客户流失率在过去几年中保持相对稳定。
虽然到 2025 年,前四分之一的增长率总体上已趋于稳定,但我们看到部分公司的表现超过了同类最佳增长的历史基准。自我们去年进行此分析以来,1-1000 万美元 ARR 阶段的前四分位增长基准实际上有所增加,从 2024 年记分卡中的同比 485% 上升到 2025 年记分卡中的 515%。 我们预测,随着人工智能本土公司继续快速扩张,这种上升趋势将持续下去。1
净美元保留
净美元保留 = 1+(扩张 ARR - 总流失 ARR)/平均值(BOP ARR + EOP ARR)
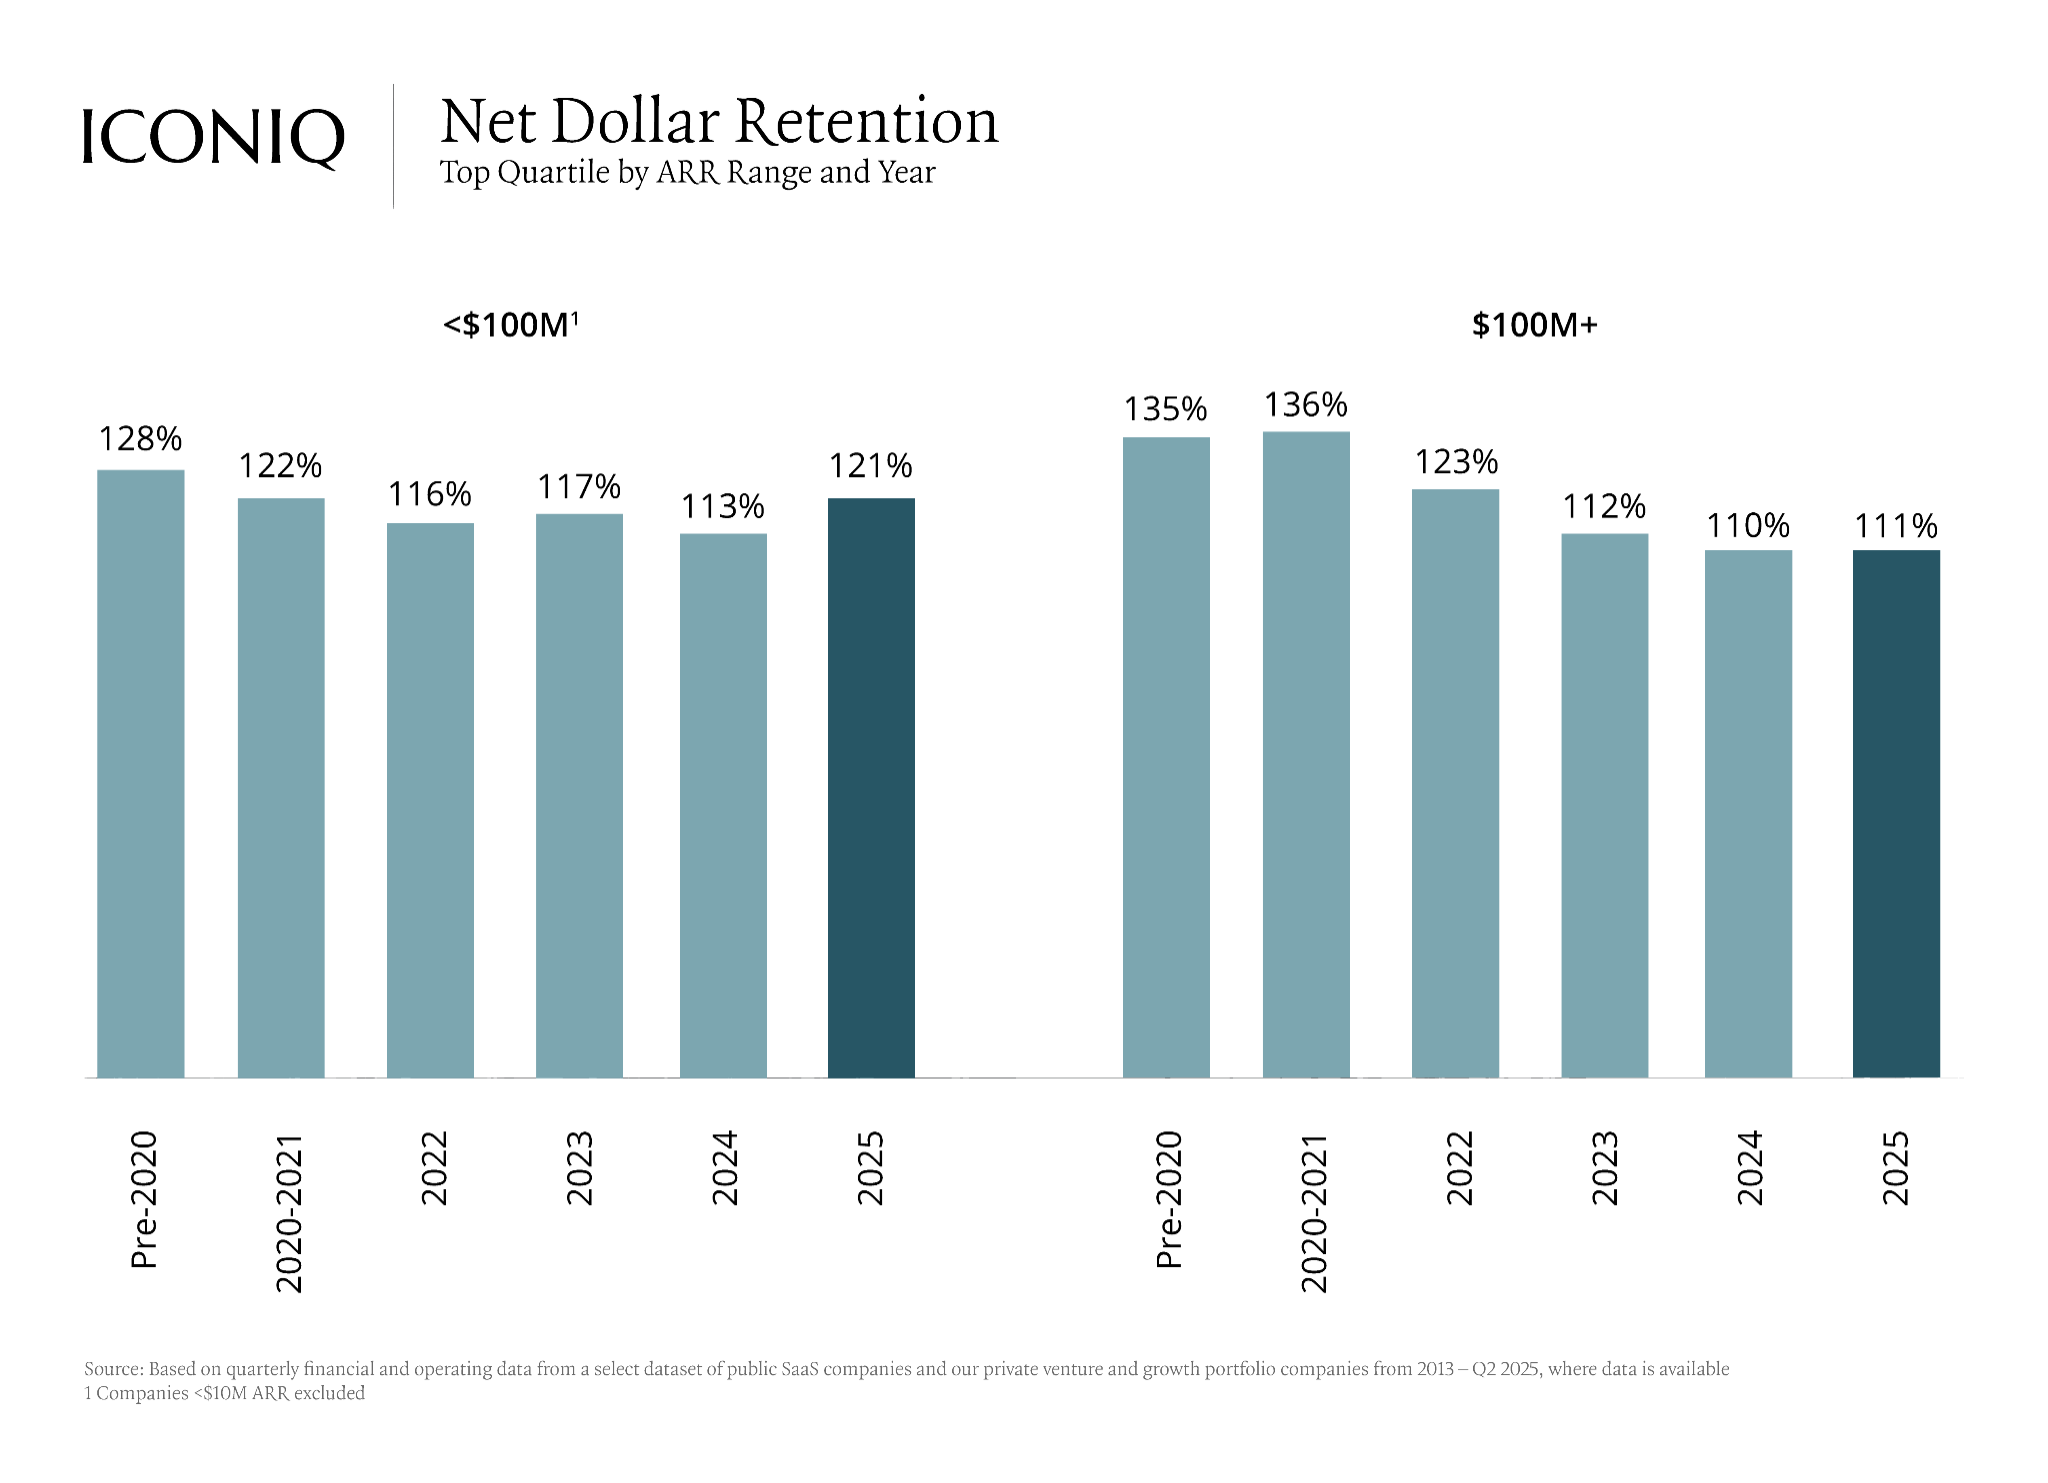
净美元保留率 (NDR) 通过衡量公司保留和扩大现有客户的能力来衡量公司创收的效率和可预测性。 NDR 可用于衡量从产品市场契合度到客户满意度等各个方面,我们认为,NDR 是衡量业务健康状况的最重要指标之一,也是 B2B 软件公司长期成功的最有力指标之一。在人工智能转型的环境中,评估产品粘性变得更加重要。人工智能产品通常是通过试验或试点来采用的,我们观察到持久收入和“实验性”收入之间存在差异。实验性收入(通常与免费试用或付费试点相关)在产品主导型增长或人工智能原生公司中很常见,并且由于流失风险较高,可能会在短期内飙升 NDR。净美元留存可以帮助高增长的人工智能和软件公司实现现实,并了解收入的持久性。由于获取新徽标变得更加困难,公司通过客户营销、社区和重新调整的 GTM 激励措施加倍扩张。进入市场努力的持续改进(找到我们的 这里有最新的市场研究)2 似乎正在获得回报,因为扩张和客户流失似乎已趋于稳定,使得 NDR 能够在 2025 年稳定在 110-120% 的范围内。
影响 NDR 的另一个主要因素是全行业定价策略的转变。由于软件公司优先考虑为客户提供可衡量的成果,我们预计基于价值或使用情况的定价,而不是按席位定价,将成为常态。然而,当放弃传统的 SaaS 定价时,特别是在波动的宏观环境下,存在客户扩张和流失的波动风险。
我们观察到许多软件公司(38%)3)采用了混合模式,将传统订阅定价的元素与结果导向的定价相结合(在这里查看我们最新的人工智能研究)。这些混合定价模型提供了一个软“着陆”点,为客户提供了与使用或成功相关的定价灵活性,同时仍然为公司提供了可预测的收入基础。然而,由于人工智能原生公司和人工智能赋能公司都处于人工智能产品开发和商业化的早期阶段,公司仍在努力制定自己的定价策略。根据我们的最新研究,37% 的人工智能产品公司表示他们正在考虑在明年改变定价模式3。我们将继续密切关注定价模式及其对来年保留的影响。1
40规则
40 法则 = 同比 ARR 增长率 + FCF 利润率
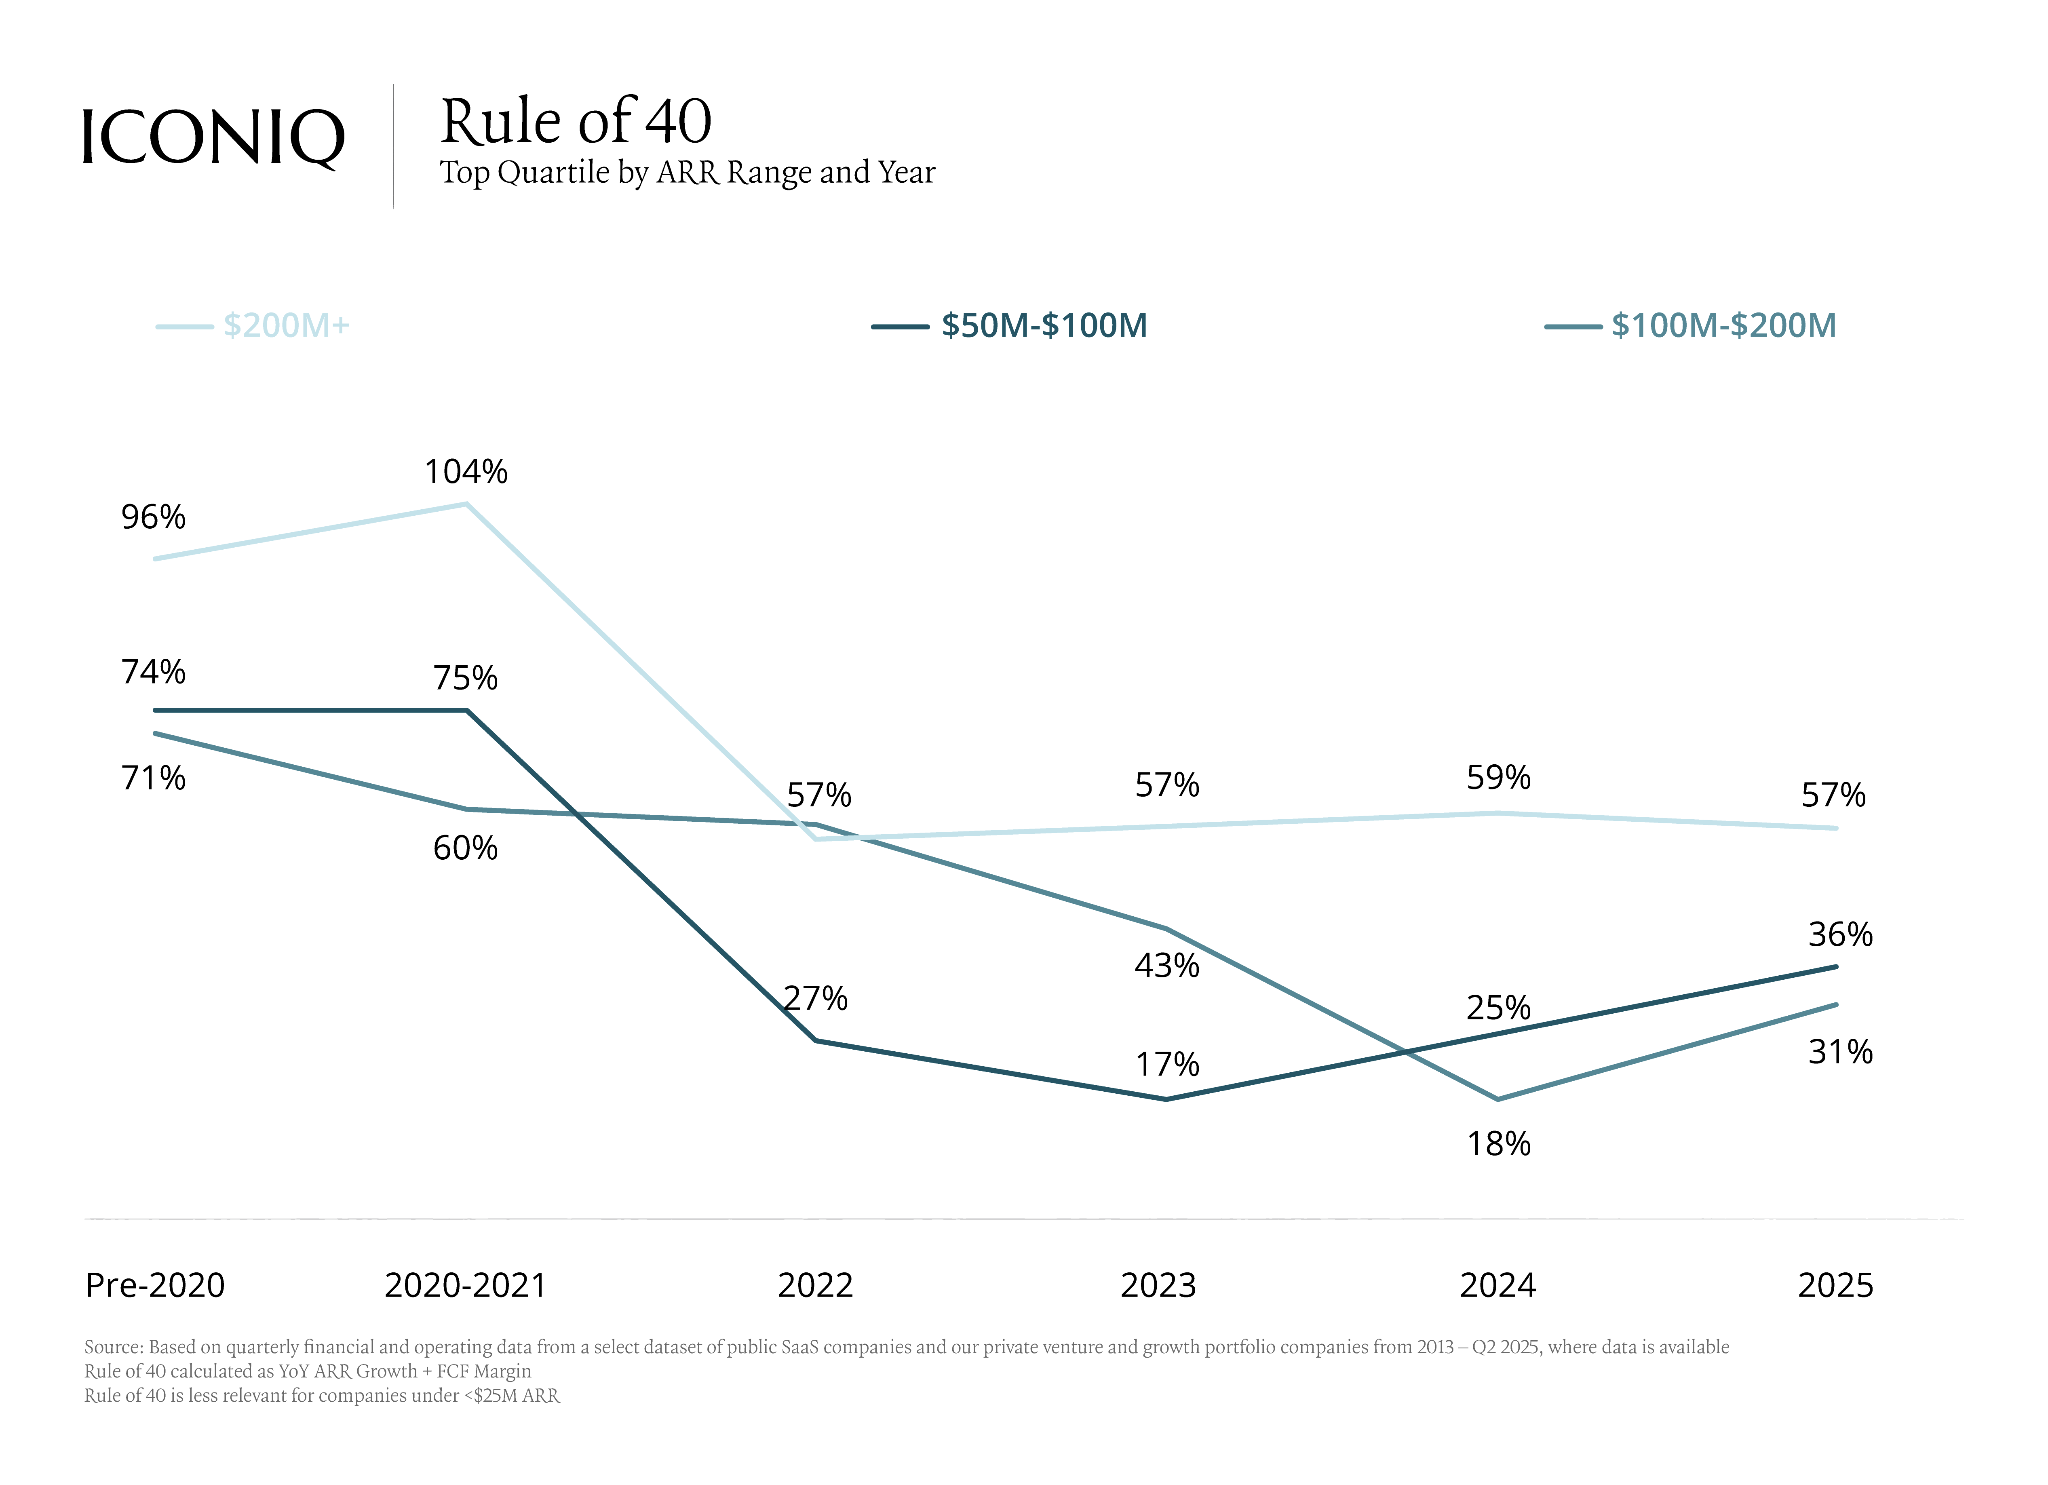
虽然前两个企业五项指标侧重于营收增长和健康状况,但 40 规则同时衡量增长和自由现金流 (FCF) 利润率(营运资本和盈利能力的衡量标准)。过去几年,增长和盈利能力的结合在软件市场变得越来越重要,过去八个季度的每个季度,40 法则与上市公司远期收入倍数的相关性都超过了单独收入增长的相关性,这表明 高效 增长势在必行。
40 法则的一般经验法则是,软件公司的同比增长率和自由现金流利润率之和应达到或超过 40%。由于卓越的同比增长夸大了早期公司的 40 规则业绩,因此我们通常只开始真正考虑 ARR 至少为 2500 万美元的公司的 40 规则。
随着过去几年增长的下滑,软件公司随着时间的推移表现出了向效率的有意转变,扭转了 2020 年前时代“不惜一切代价增长”的常态。到 2025 年,这些效率的提高导致了 40 条规则的逐步改进。
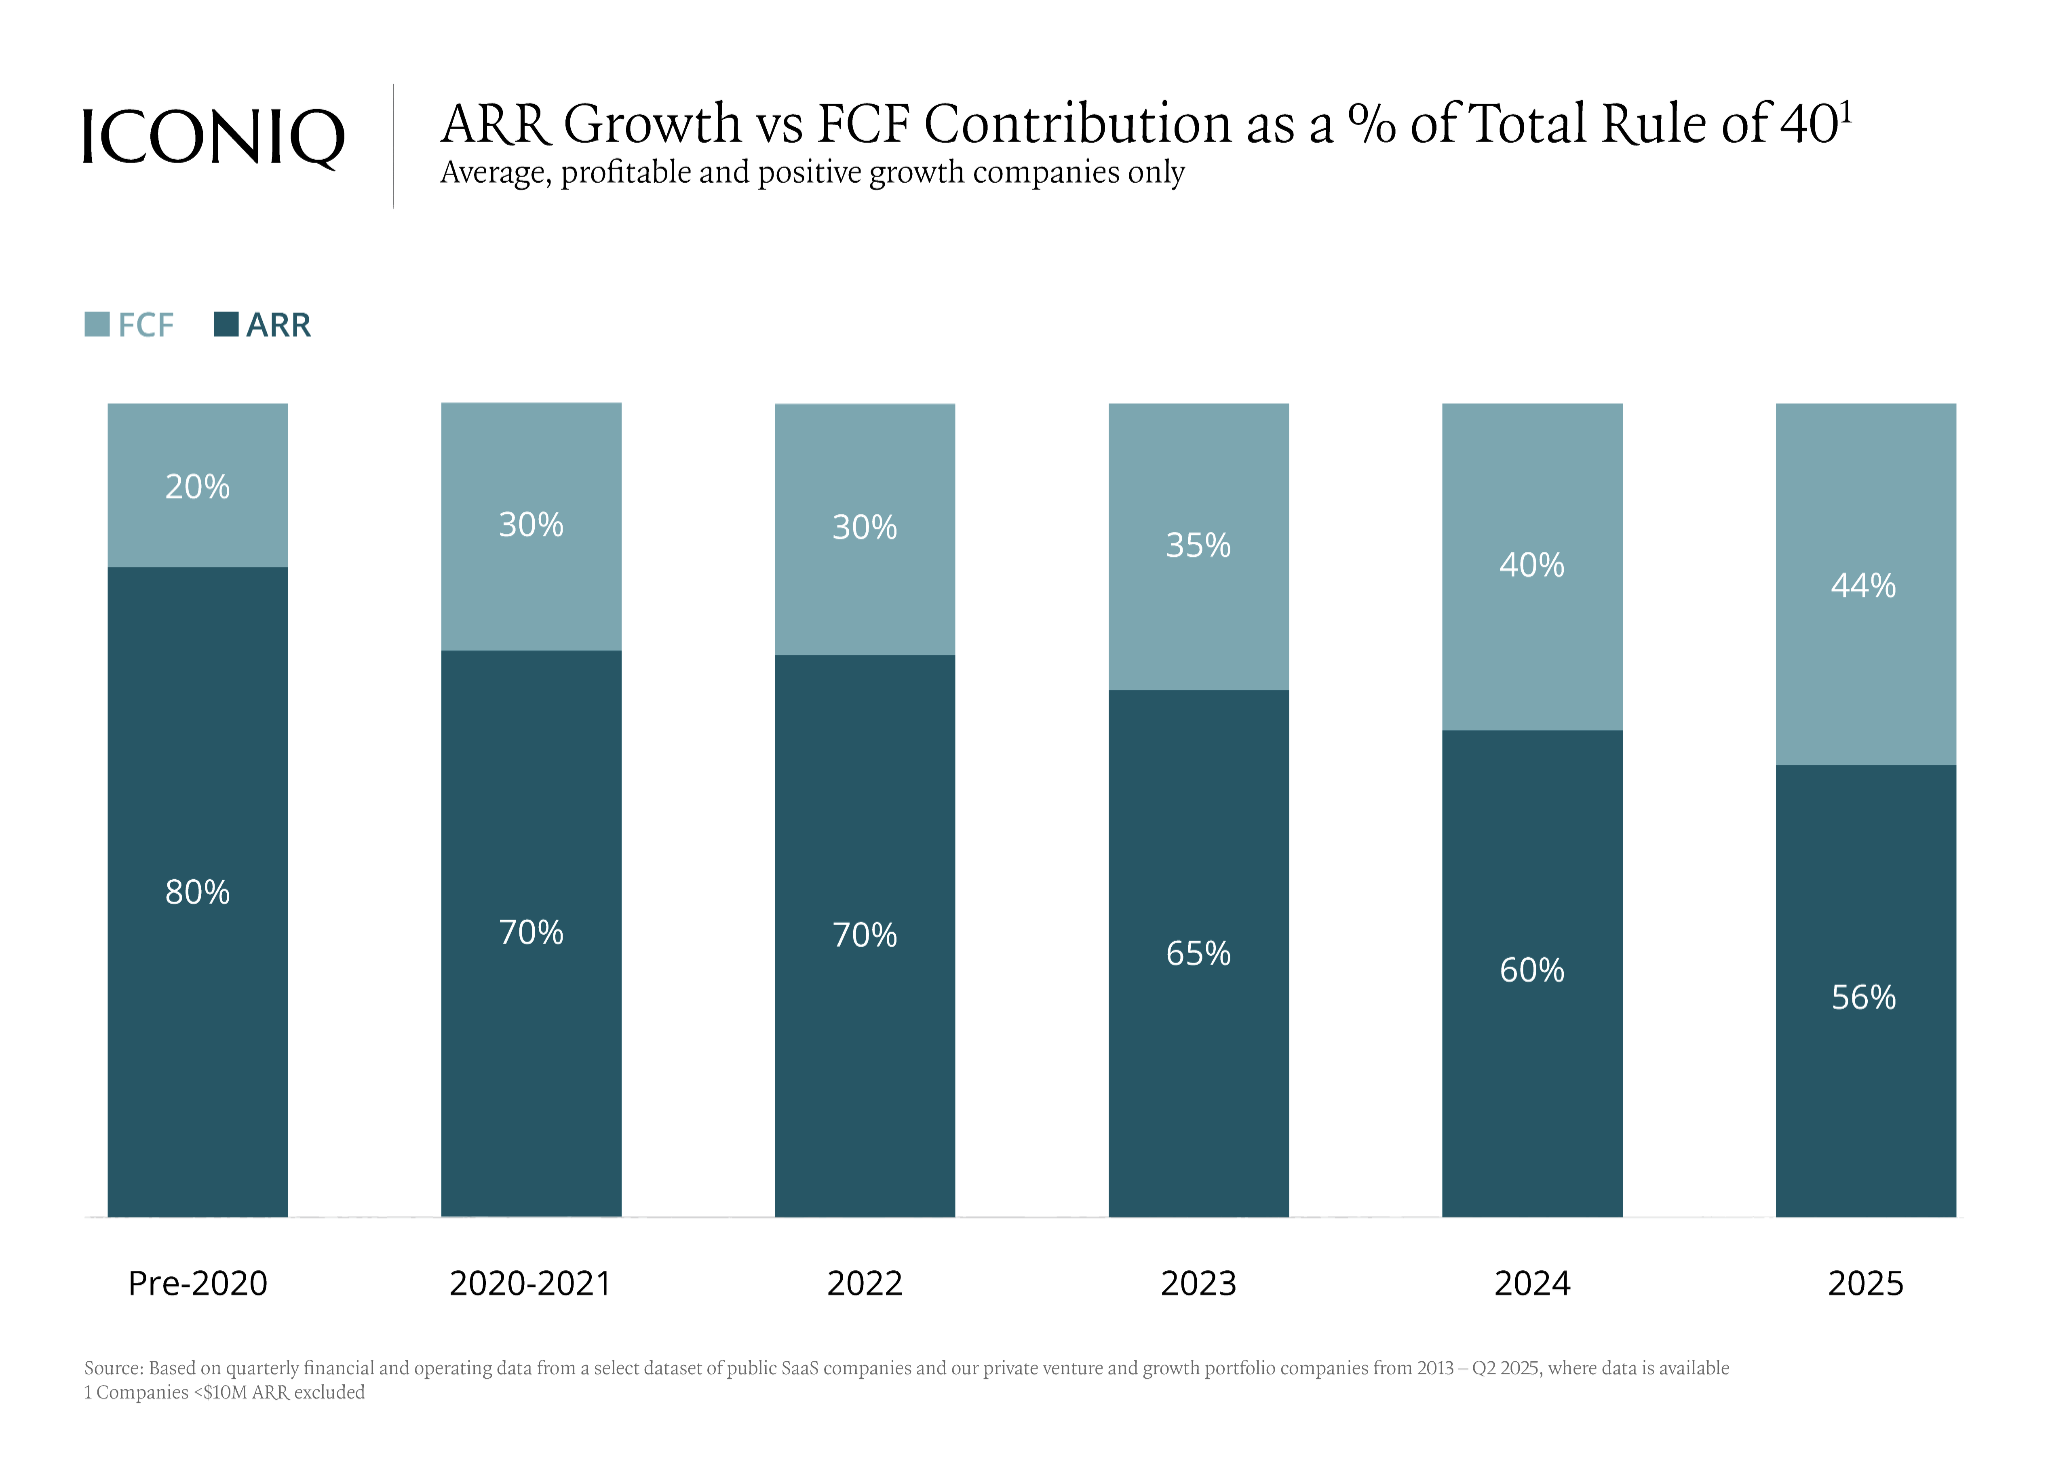


展望未来,尽管自由现金流利润率较低,但我们预计高增长率的人工智能本土公司将在 40 规则下表现优于其他公司。此外,我们预计采用人工智能的公司将有可能在材料效率提升的过程中更接近 60 规则。然而,人工智能的采用可能需要在数据基础设施、变革管理、技能提升和雇用专业角色方面进行大量的前期投资,这意味着对许多公司来说,短期效益和效率提升可能微乎其微,但我们预测人工智能对效率的长期影响将是巨大的。1
净幻数
净幻数 = 当前 Q 净新 ARR / 先前 Q S&M 运营支出
该指标的“魔力”在于它能够根据销售和营销支出来衡量收入产生,同时考虑到典型销售周期的滞后性,从而表明公司上市行动的效率(整体效率的重要驱动因素)。虽然幻数有多种形式,但我们认为净幻数 (NMN) 是最全面的,因为它通过计算公司在销售和营销上花费的每一美元的净新 ARR 的比率来考虑客户流失情况。
由于新 ARR 净增长相对下降、竞争动态和空间缩小,NMN 预计会随着公司规模的扩大而下降。然而,历史上排名前四分之一的公司一直能够将净神奇数字保持在 1.0 倍以上——无论规模大小,收入产生超过销售和营销支出。
经过多年的下降,净幻数已开始在 2025 年趋于稳定,尽管最高四分之一的数字尚未恢复到 2020 年之前的正常水平,这凸显了软件公司在推动净新 ARR 增长方面继续面临的阻力。
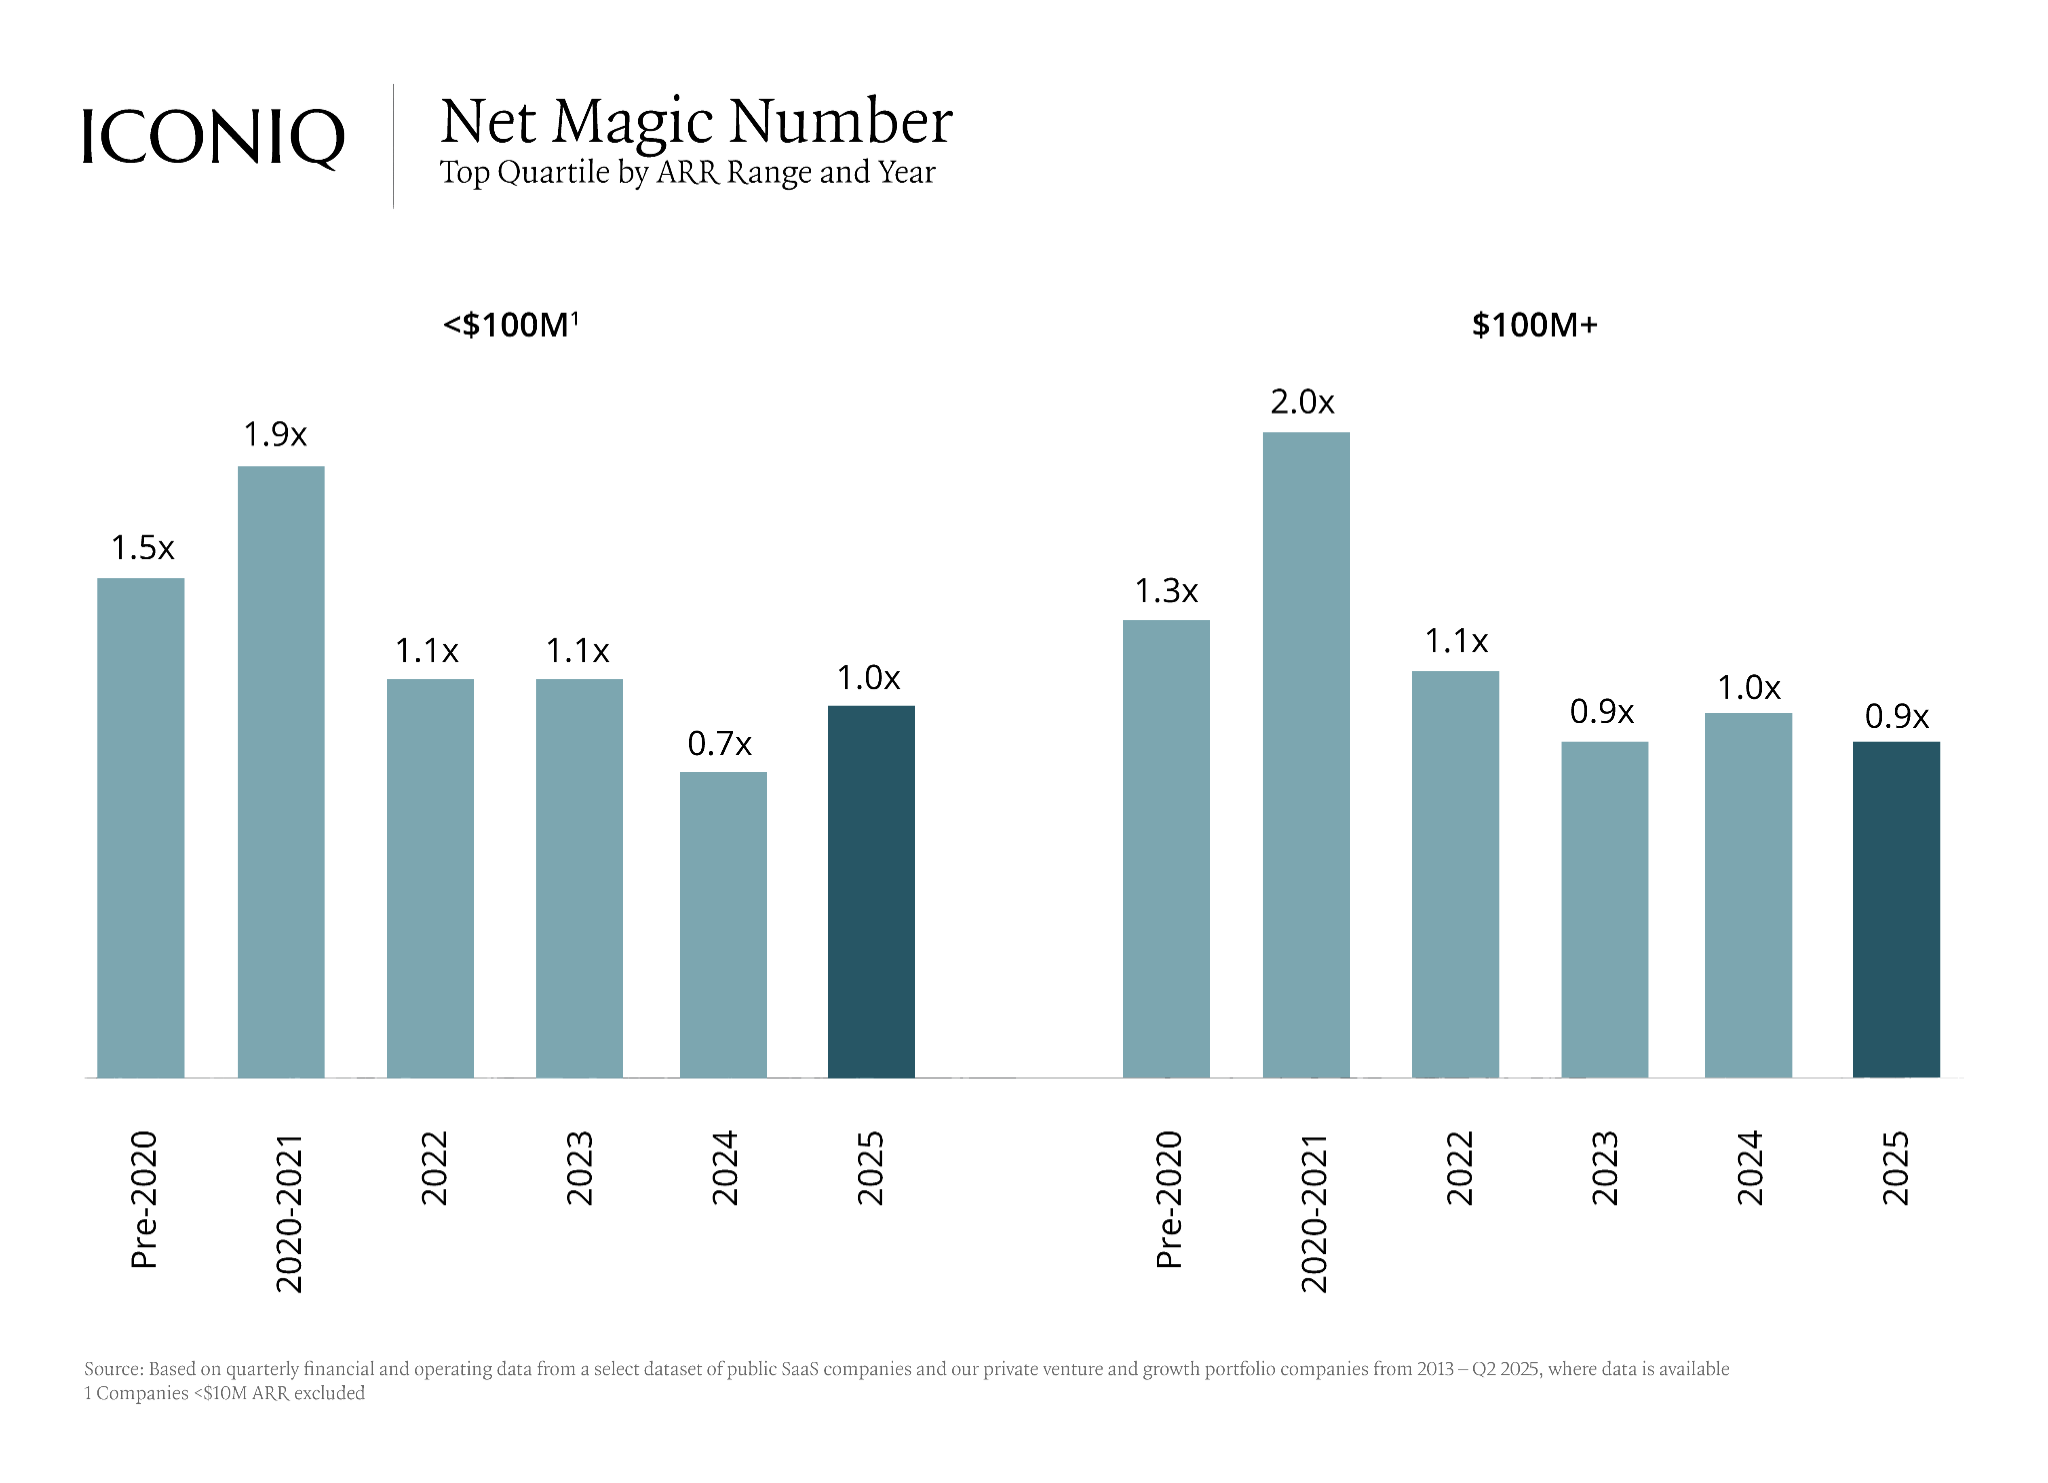
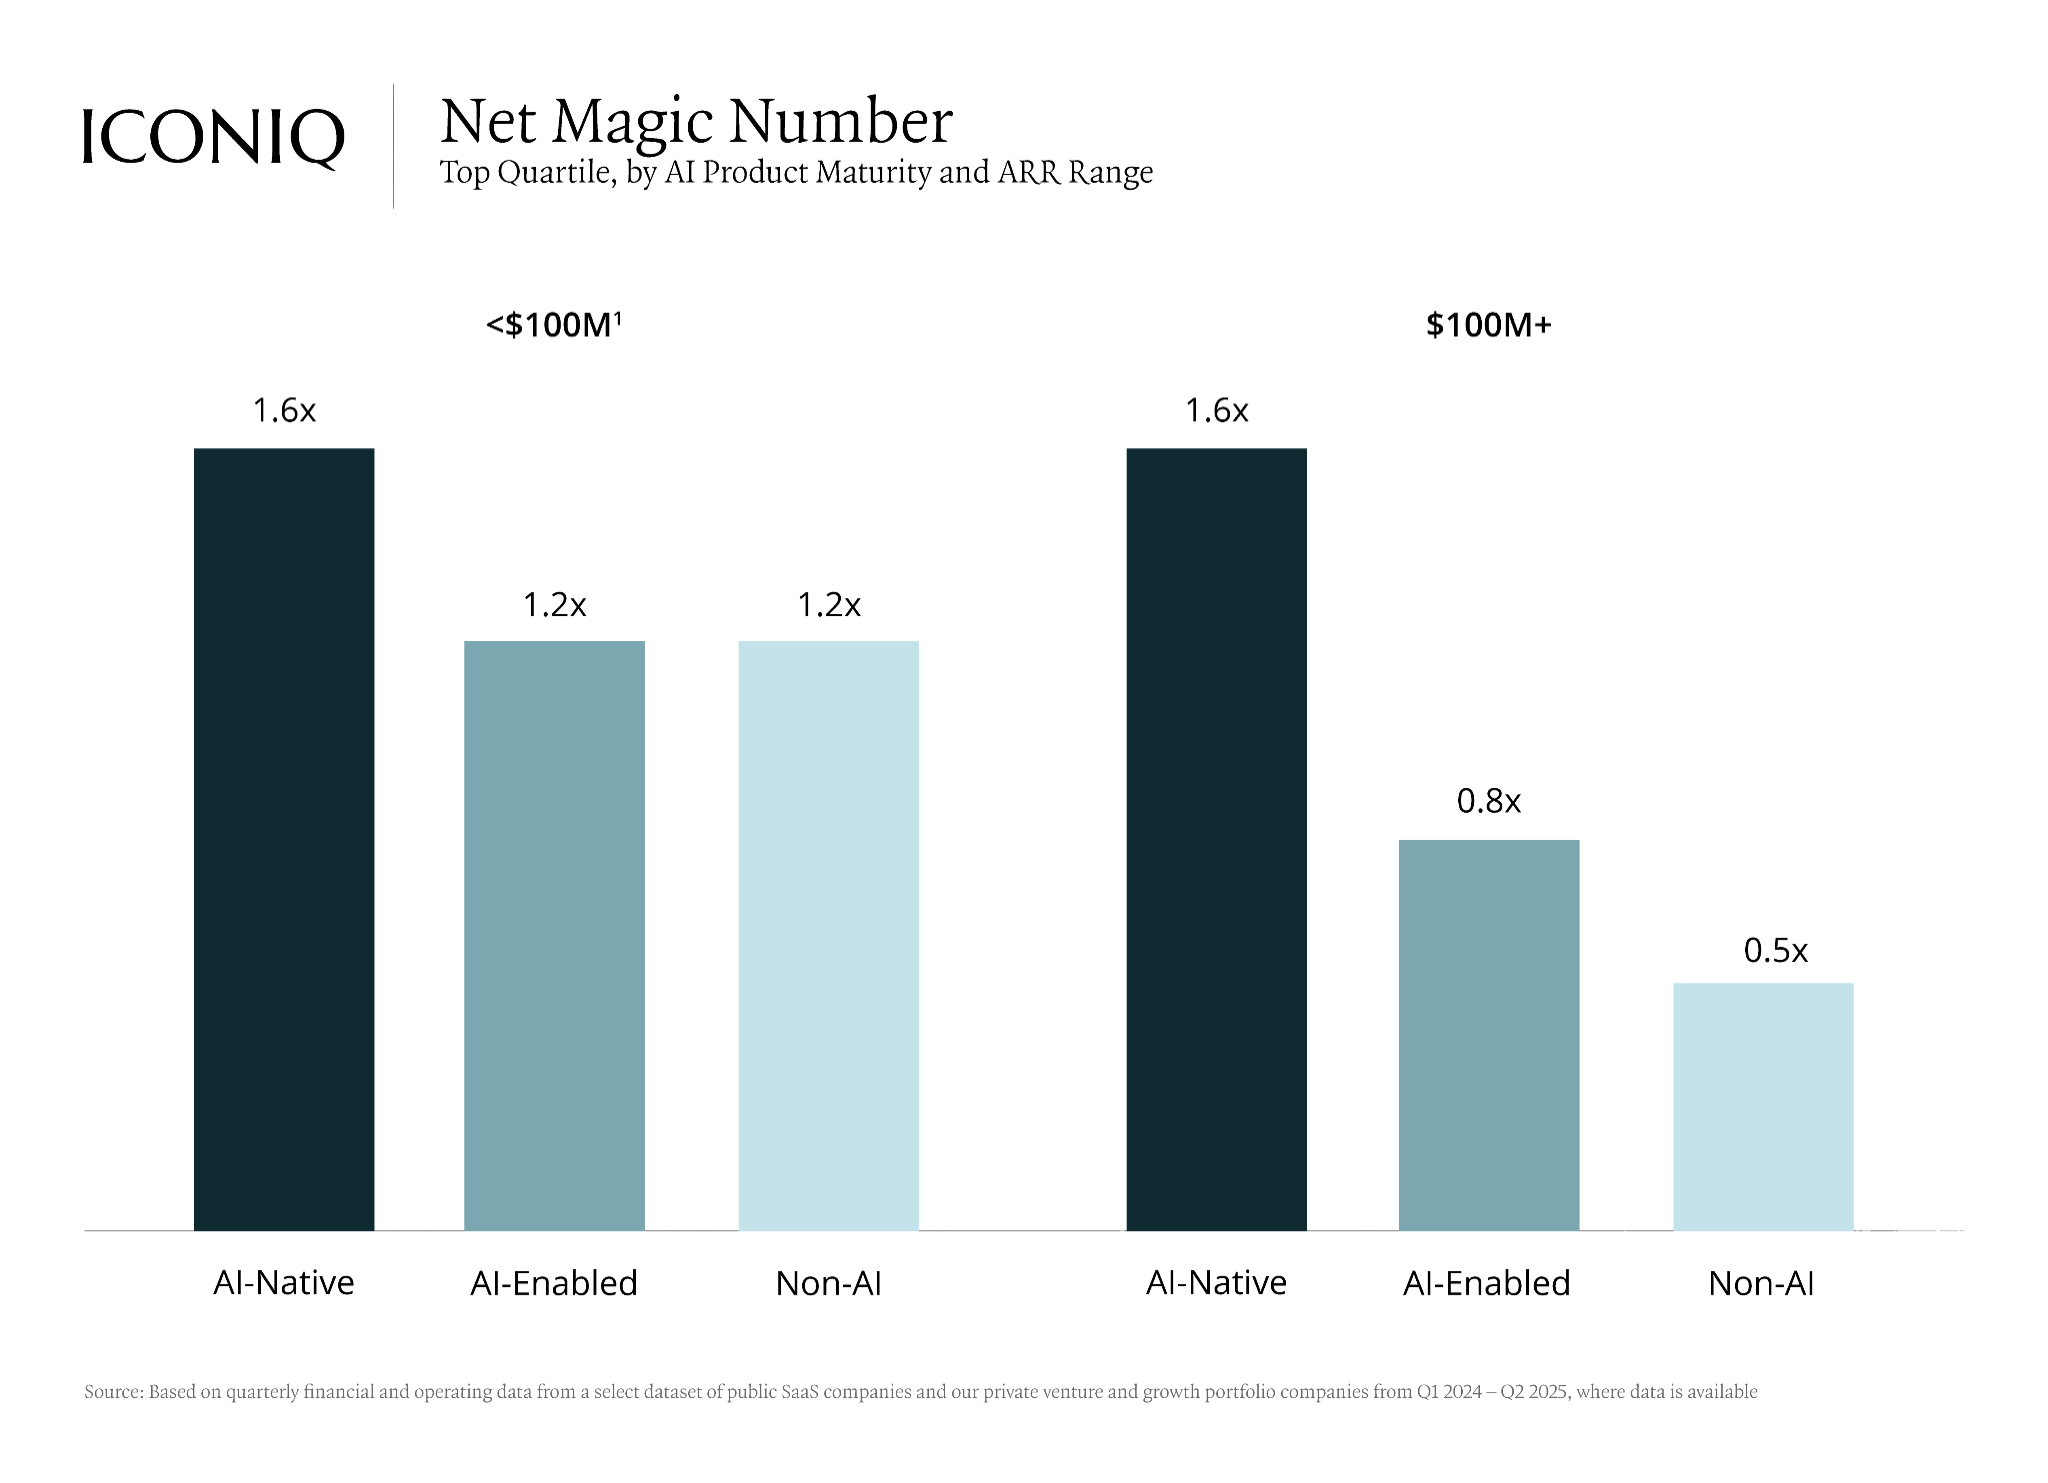
根据我们最新的 GTM 研究,将人工智能纳入工作流程的公司看到了销售生产力改善的早期迹象,特别是漏斗转化率和销售效率。尽管投资这些技术的前期成本可能会暂时降低 GTM 效率,但我们预计未来人工智能型 GTM 组织的销售生产力和效率将显着提高。
然而,在当今人工智能时代,仅靠网络魔数可能无法说明全部情况。虽然许多人工智能本土公司可能展示了强大的净魔力数字,但如果没有额外的背景信息,这些数字可能会产生误导。由于基础设施成本高昂,人工智能原生企业通常会以压缩利润的方式运营,因此,尽管它们看起来运行着高效的 GTM 组织,但 ARR 的实际贡献利润可能会更低。为了清楚地了解 GTM 效率,查看毛利率调整后的净幻数以正确衡量 GTM 组织的健康状况可能会有所帮助。1
每 FTE 的年收入
每 FTE 的 ARR = EOP ARR / EOP FTE
每位全职员工的 ARR (FTE) 只需将公司的年度经常性收入除以员工人数即可衡量员工生产力。由于大多数典型软件公司的运营成本都与人员相关,因此我们发现员工生产率是衡量整体增长和效率的有力指标,尤其是与每个 FTE 的总运营费用一起考虑时。
总的来说,每 FTE 的 ARR 是过去三年中唯一一个取得显着且持续改进的企业五指标。虽然随着市场转向,员工生产力在 2022 年暂时下降,但公司在 2023 年全年都在适应市场,技术生态系统经历了劳动力重组、绩效管理和裁员的重大浪潮,从而形成了生产力更高、绩效驱动的文化。从那时起,我们看到员工生产率的提高一直持续到 2025 年,而不是通过裁员(由于分母变小)而短期提高生产率。
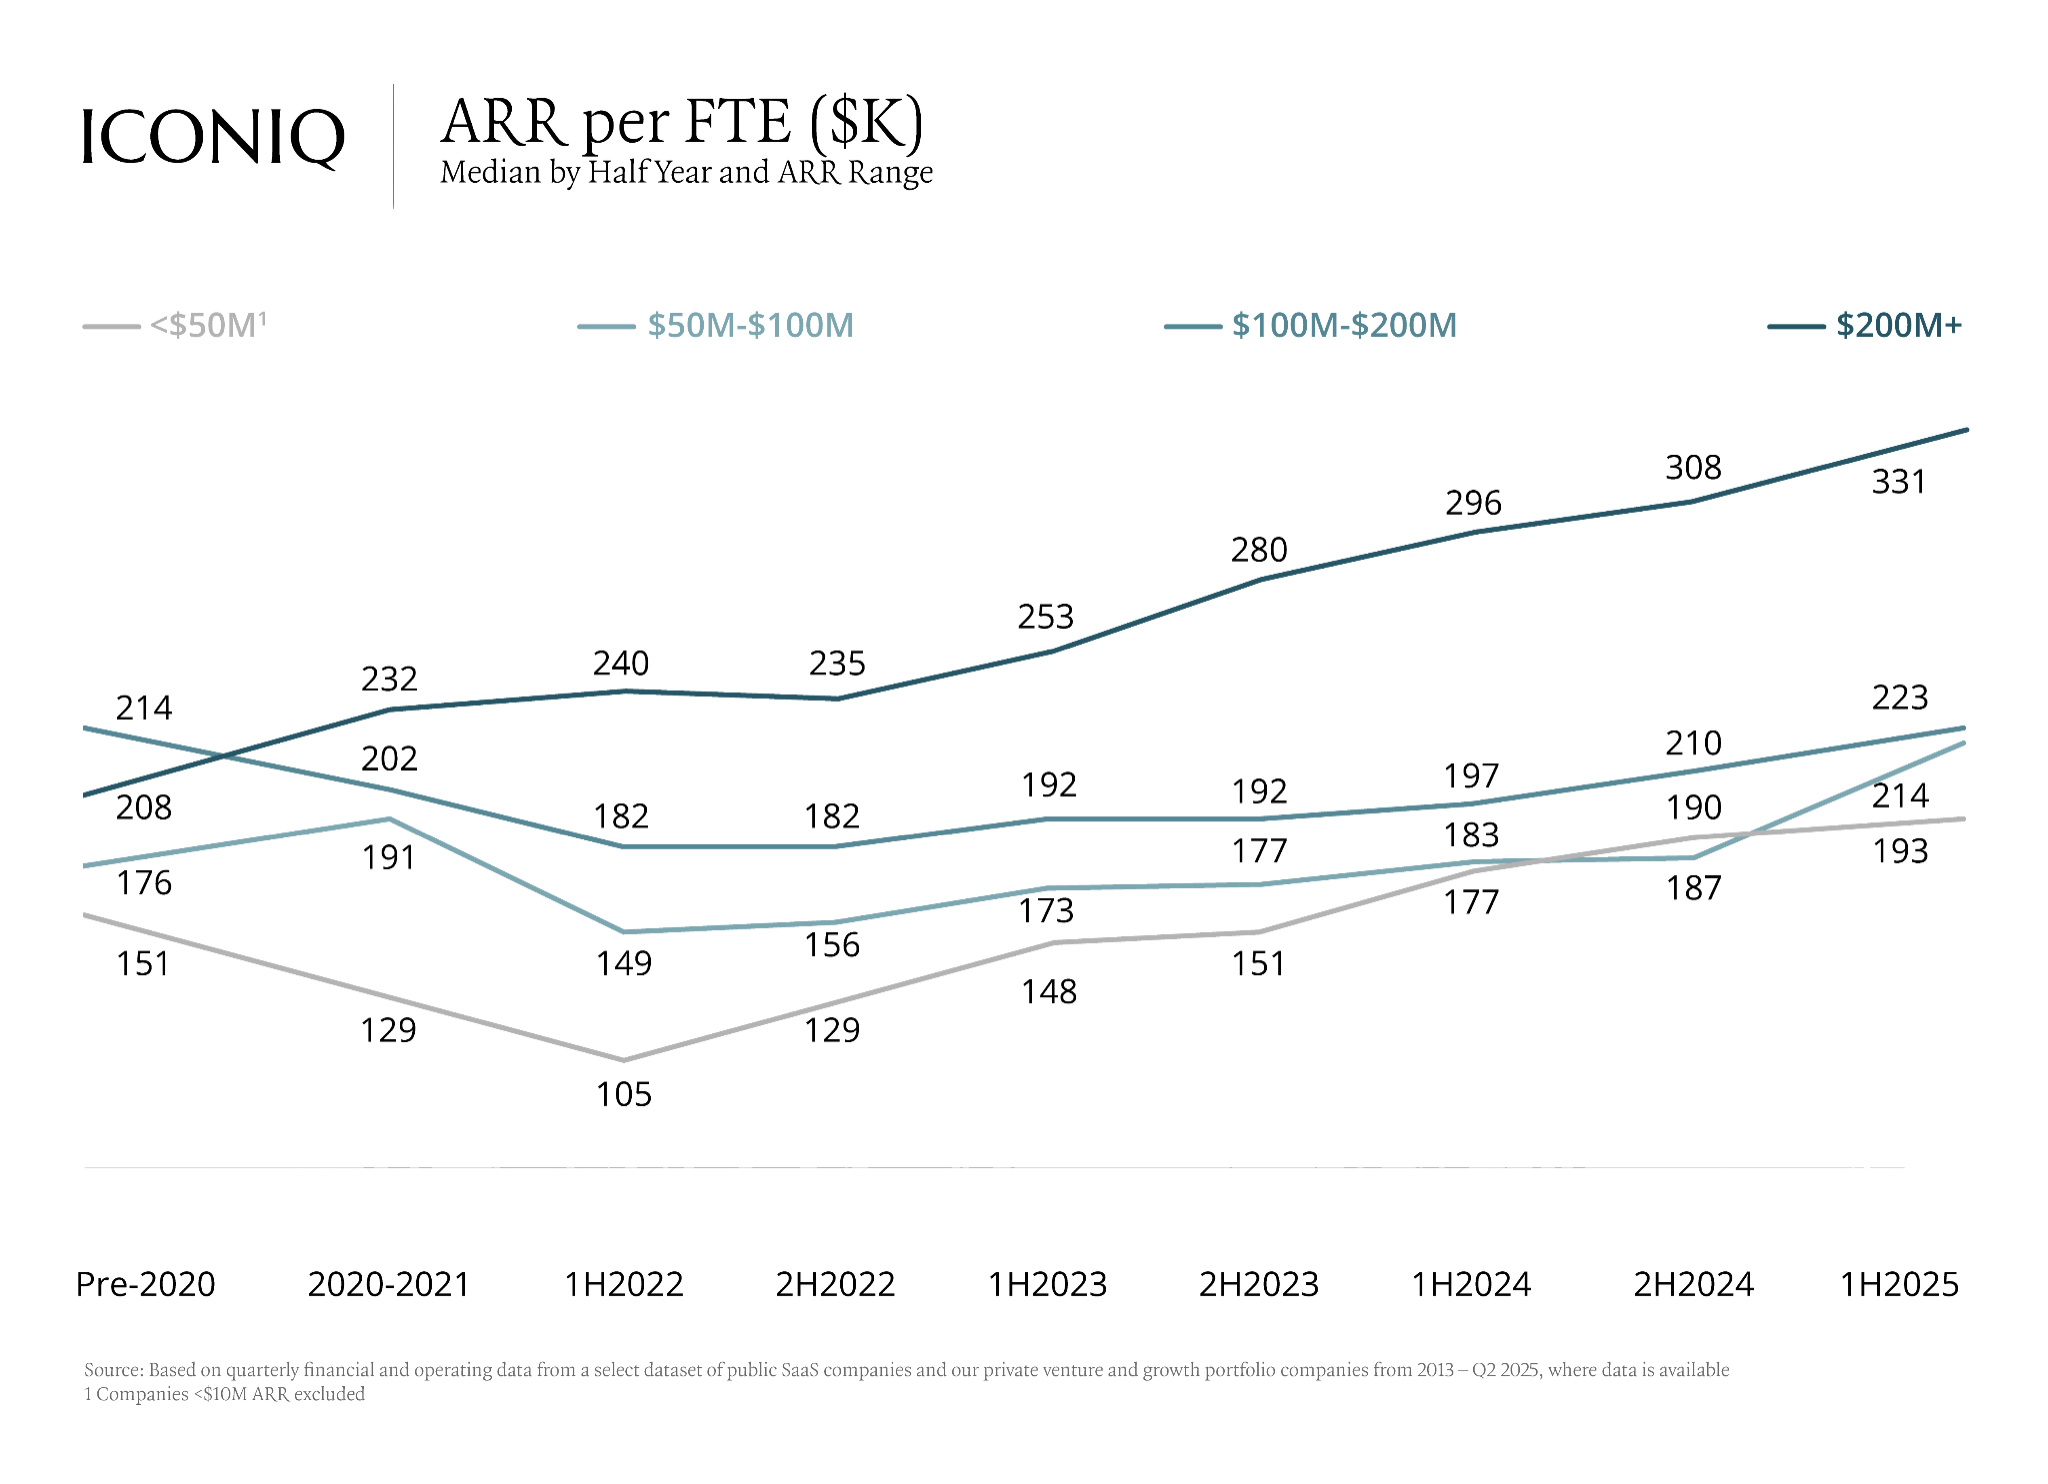
虽然员工生产力有所提高,但随着时间的推移,每 FTE 的运营支出也有所增加。然而,到 2025 年,每 FTE 的 ARR 已超过每 FTE 的运营支出,从而导致整体员工生产率比率(每 FTE 的 ARR/每 FTE 的运营支出)增加。这种增长可能是战略性人员决策(例如,低成本地区的离岸外包、组织规模精简等)和/或人工智能实施的结果,有助于为组织创造可持续的效率结果。
最后的想法
2025 年不仅标志着关键增长和效率基准的稳定,还可能表明软件公司实现这些目标的方式发生根本性转变。该策略正在快速发展。人工智能原生和人工智能前沿公司不仅表现优于 GTM 效率和规模增长等指标,而且还表现出色。他们正在重新定义卓越运营的面貌。在这个新环境中,达到 ICONIQ 企业五级基准仍然很重要,但了解如何实现这些基准更重要。
随着人工智能重塑运营模式、上市动议和定价结构,每个数字背后的背景比以往任何时候都更加重要。净美元保留等指标可能会掩盖实验性收入的短期飙升。净魔数可能看似强劲,但隐藏着毛利率的压缩。在规模更小、更精简的团队的支持下,每 FTE 的 ARR 可能会上升,但只有部分生产率的提高是可持续的。
在这个时代,领导者必须将定量绩效与定性洞察结合起来。最能获得长期成功的公司将是那些立足于基本面的公司——持久增长、高效运营和战略清晰度——同时敏捷地适应人工智能正在创造的不断变化的地形。
我们希望这既提供了指南针,也提供了背景:性能的基准,以及在当今变革的软件环境中理解性能的镜头。
注释
[1] 我们的 2025 年软件状况分析中包含的公司的季度运营和财务数据。请参考“数据来源、包含的公司、IPO绩效标准和其他方法”2025 年软件现状:重新思考剧本”报告。除非另有说明,否则提及“SaaS 公司”或“软件公司”仅反映数据集中包含的公司观察到的趋势。
[2]基于我们对 GTM 高管进行的 ICONIQ 专有调查(2025 年 4 月)的结果。请参考“2025 年上市状况” 报告
[3]基于我们的 ICONIQ GenAI 调查(2025 年 4 月)的结果。请参考“2025 年人工智能现状报告:构建者的剧本”
